
お金に困ったとき、大手で断られたけれどどこかで借りられないだろうかと悩む方は少なくありません。アムザ(代表:趙 豊濟)は福岡市に拠点を置く中小の消費者金融、いわゆる街金のひとつで、そうした状況にある方が選択肢として検討することの多い業者です。
アコムやプロミスといった大手の審査に通らなかった方、すでに他の中小消費者金融から借入がある方が、9.9万円以下の少額を希望して申し込むケースが目立ちます。
一見ハードルが低く見えるかもしれませんが、誰でも簡単に審査に通るわけではありません。提出書類は多めで手間もかかりますし、5ちゃんねるで見かける「審査が甘い」という評判は、数年前のものであることがほとんどです。
この記事では、当サイトが収集した口コミと取材情報をもとに、アムザの審査内容、流れ、在籍確認の実態、落ちやすいケースを整理しました。申し込む前に、どんな人が通るのか、自分の状況でも申し込めるのかという視点で読み進めていただければと思います。
本記事の監修者:南 圭介(ファイナンシャルプランナー、日本FP協会所属)
※当コンテンツの内容はお金を借りる相談所に寄せられた口コミと取材による独自の見解です。審査通過を保証するものではないことを予めご了承ください。また、掲載している口コミは個人の感想です。
アムザの基本情報
まず、会社の概要を確認しておきます。
| 項目 | 内容 |
|---|---|
| 会社名 | 株式会社アムザ |
| 代表 | 趙 豊濟(葉山 豊) チョウ ホウサイ(ハヤマ ユタカ) |
| 住所 | 福岡市中央区天神4-4-30 NDS天神ビル6F |
| 電話番号 | 092-737-1477 |
| 営業時間 | 9:30〜17:00(土日祝を除く) |
| 貸金業登録番号 | 福岡県知事(4)第08682号 |
| 日本貸金業協会 | 第006007号 |
| 加盟信用情報機関 | JICC |
| 融資額 | 5万円〜100万円 |
| 金利 | 15.0%〜20.0% |
| 遅延損害金 | 20.0%以内(実質年率) |
| 返済方式 | 元利均等返済 |
| 返済期間 | 最長10年 |
| 返済回数 | 1回〜120回 |
| 担保 | 原則不要 |
| 保証人 | 原則不要(属性によっては求められる) |
| 審査にかかる時間 | 1〜3営業日 |
| 融資までにかかる時間 | 1〜3営業日 |
| 郵便物 | なし |
| 在籍確認 | 書類による確認(属性によっては勤務先への電話) |
| 契約方法 | 電子契約 |
| 初回融資額 | 5万円〜9万9,000円 |
融資額の上限は100万円とされていますが、初回で借りられるのは9万9,000円までというケースがほとんどです。この点は後ほど詳しくお伝えします。
緊急連絡先として2名分の登録が必要になる点も、他社と比べて特徴的です。
アムザの口コミ評判
アムザの審査は甘い?|評判は開業当初のもの
検索すると、アムザは審査が甘いという情報が多く出てきます。最後の砦、審査激甘、誰でも借りられる。5ちゃんねるにはそうした書き込みが数多く残っています。
ただ、その多くは数年前のものです。
開業当初は通りやすかった
アムザが営業を始めた頃、審査がかなり緩いという評判が広まりました。他社で断られ続けた方でも通ったという報告が相次ぎ、駆け込み寺のような位置づけで名前が知られていきます。
新しく開業した消費者金融には、よく見られる傾向です。顧客を確保するために審査の間口を広げ、実績を積みながら基準を調整していく。アムザもその経過をたどったと考えられます。
当サイトに寄せられた口コミにも、当時は通ったという事例が数多く残っています。
コロナ禍以降、審査が通らないという声が増えた
変化がはっきりしたのは、コロナ禍の時期です。
この頃から、新規の借入が通らないという書き込みが増え始めました。それまで通っていた属性の方が断られるようになり、口コミの傾向が明らかに変わっています。
経営の体制にも変化がありました。この数年で代表者が複数回にわたって交代しており、登記でも確認できる事項です。内部で何があったのかまでは分かりませんが、融資の方針に影響があったとしても不思議ではありません。
アムザってもう貸す気がないんじゃないかと思う。完済したら何も言ってないのに解約しておきますね言われたわw
アムザ完済したとき向こうから解約になりますんでと言われた
会社規定の変更で返済のみの契約で貸付してないみたいなメールきたぞ
アムザは前に多重でもあっさり15万通ったのに今回はダメだったわ
アムザ、激甘っていうから申し込んだら、瞬殺された。こりゃ、もうあかんかもしれんな。総量規制にひかかってないのに、どういうこっちゃ
いまのアムザは「誰でも借りられる」会社ではありません
もちろん、まったく通らないわけではありません。現在も融資を受けたという事例は一定数あります。
ただ、2020年から2022年頃に比べると可決率は下がっている印象です。審査の基準としては、他の中小消費者金融と変わらない水準になっているとみられます。
※この見解は、当サイトに寄せられた口コミの蓄積にもとづく独自の判断です。
なお、審査に通らない条件としては、次のようなものが挙げられます。
- 総量規制に抵触する借入(年収の3分の1超)
- 現在進行中の延滞
- 100万円以上の他社借入
- 本人確認書類などの提出ができない
- 緊急連絡先の用意ができない
- 現在の雇用形態が無職である
枠内融資や増額の条件については、以下の記事でまとめています。
→ アムザの枠内融資・増額(増枠)は厳しい|9.9万円で止まる理由と借り換えという扱い
アムザに申し込む前に知っておきたいこと|申し込み後の電話について
申し込みを検討している方に、ひとつお伝えしておきたいことがあります。
中小消費者金融に申し込んだあと、身に覚えのない業者から電話やSMSが届くようになったという相談が、当サイトには数多く寄せられています。
申し込み後に身に覚えのない電話が増えたという報告
申し込んだ直後から知らない番号の着信が増えた、個人間融資を名乗るSMSが届くようになった。こうした報告が届くのは、アムザに限った話ではありません。中小消費者金融へ申し込んだあとに同様の連絡が来たという声は、複数の会社について寄せられています。
どこから情報が渡ったのかを特定する手段はありません。複数の会社に同時に申し込んでいる方も多く、どの申し込みがきっかけだったのかを断定することはできないのです。申し込みとは無関係に、たまたま時期が重なっただけという可能性もあります。
ただ、確かなことがひとつあります。こうした連絡をしてくるのは、貸金業の登録を受けていない業者がほとんどだという点です。
正規の貸金業者が、申し込んでもいない相手に電話やSMSで勧誘することはありません。審査なし、誰でも即日融資、書類不要といった文言が並んでいれば、まず違法な業者と考えてよいでしょう。
申し込み時にできる自衛策
完全に防ぐことは難しいのですが、備えておけることはあります。
申し込み用の電話番号を分けておくと、後から切り分けられます
格安SIMやデータ通信専用の番号を、申し込み用に用意しておく方法があります。月数百円で持てる番号もありますし、その番号にだけ連絡が来るようになれば、どこから情報が渡ったのかも見当がつきます。普段使っている番号を守れるという意味でも有効です。
申し込む前に、その会社が正規の登録を受けているかを確認することも大切です。金融庁の登録貸金業者情報検索サービスを使えば、登録番号から業者を照会できます。この記事の前半に掲載したアムザの登録番号のように、正規の業者であれば必ず番号を公開しています。
そして、登録のない業者から連絡が来ても応じないこと。借りてしまえば、法外な利息と執拗な取り立てが待っています。SMSやメールに記載されたリンクも、不用意に開かないほうが安全です。
正規の業者を装った偽サイトが確認されたこともあります。申し込みは必ず公式サイトから行い、広告やSNS経由で表示されたリンクには注意を払ってください。
万が一、怪しい連絡が続く場合は、消費生活センターや警察への相談も検討してみてください。
→ ヤミ金・情報商材・闇バイトに手を出す前に|被害に遭った2人の体験談と相談窓口
アムザの審査の流れ
申し込みから融資までの流れを確認しておきます。手順が分かっていれば、書類の準備や連絡への対応もしやすくなります。
公式サイトの申込フォームに必要事項を入力します。氏名、住所、電話番号、勤務先の情報、他社からの借入状況など、正確に入力することが求められます。入力の誤りや記載漏れがあると、確認のために時間がかかります。
申し込み後、アムザから確認の電話があります。この段階ですでに信用情報を確認したうえでのヒアリングになるため、借入の履歴や返済状況について尋ねられます。事実と異なる申告は否決の原因になります。
本人確認書類や収入を証明する書類を、公式サイト上でアップロードします。申込内容によっては追加の提出を求められることもあります。画像が鮮明かどうか、住所や有効期限が読み取れるかを確認してから送ってください。
審査に通過すると、電子契約の手続きに進みます。スマートフォンやパソコンで完結するため、来店の必要はありません。貸付の条件や返済方法には必ず目を通しておいてください。
契約が完了すると、指定の口座へ振り込まれます。平日の営業時間内に契約が終われば、即日での融資も可能です。
アムザの融資対象地域
アムザの融資対象地域:全国対応・来店不要(ただし、沖縄県を除く)
アムザは全国に対応しており、来店の必要もありません。申し込みから契約、融資までのやり取りは、すべて電話とメールで完結します。
ただし、沖縄県は融資の対象外となっています。沖縄にお住まいの方は、別の業者を検討することになります。
一方で、福岡市の事務所に近い地域にお住まいであれば、希望すれば来店での審査も受けられます。来店を希望する場合は、事前に電話で予約を取っておいてください。
中小だから地域が限られるのではないか、と不安に思う方もいますが、アムザについてはその心配はありません。
アムザの審査時間と融資スピード
申し込んだあと、どのくらいで結果が分かるのか。急いでいる方ほど気になるところです。
審査結果は1〜3営業日で連絡が来る
当サイトが行った利用者への聞き取りによると、審査結果の連絡は通常1〜3営業日以内に届いています。中小消費者金融のなかでは、比較的早いほうです。
融資の見込みがある場合は電話で連絡が入り、通らなかった場合はメールでの通知になります。
ただし、この否決のメールが届かない、あるいは気づけないというトラブルが報告されています。
昨日の晩にアムザに申し込みしたんですが24時間経っても連絡なし。アムザって否決だと連絡なしなのかな
4日前にアムザに申し込んで何の連絡もなし。落ちてたら否決メールすらないんですね
アムザに申し込んで1週間経っても連絡ないから電話してみると「審査否決ってメールしたでしょ」とキレられた。迷惑フォルダも確認したけどメールは来てなかったです
送信されていないのか、迷惑フォルダに振り分けられているのか。いずれにしても、数日待っても連絡がなければ、一度確認の電話を入れてみるほうが早く解決します。
即日融資は可能だが書類の準備が鍵
平日の営業時間内に契約まで終われば、その日のうちに振り込まれる可能性があります。
即日融資の最大のハードルは、必要書類の多さです
審査そのものは早いのですが、アムザは提出する書類が多く、ここで時間を取られます。ひとつでも足りなければ審査は保留になり、即日での融資は難しくなります。
申込み後2時間くらいで電話であれこれ確認されて、書類アップロードして、メールで当日可決して即振り込みでした
朝五時に申し込んで13時頃に電話ヒアリング後、即書類提出、17時に契約。振り込みは翌日10時頃でした
夜申し込み
→10時頃、連絡くださいメール来たから電話
→申し込み内容確認(この時点で可決)
→可決メールから専用フォームの契約書類に署名
→契約完了。
契約完了したのが夕方だったから振り込みは翌営業日でした
確実に即日での融資を受けたいのであれば、午前中の早い時間に申し込むこと、そして書類をすべて揃えてから手続きに入ることです。
なお、振込先の銀行がモアタイムシステムに対応していない場合、入金が翌営業日になることもあります。
土日祝日は審査も融資も行われない
アムザは土曜、日曜、祝日の審査業務を行っていません。融資の実行も平日に限られます。
週末に申し込むことはできますが、審査も契約も振込も、すべて翌営業日以降の対応になります。すでに契約している方の追加融資についても同様です。
週末に資金が必要な場合は、土日祝も対応している会社を検討することになります。セントラルは土日祝も審査と融資に対応しています。
アムザの申し込み条件
自分が申し込めるのかどうか、まず条件を確認しておきましょう。
年齢と職業の条件
アムザが公式に示している条件は次のとおりです。
- 契約時の年齢が20歳以上70歳以下であること
- 毎月一定の収入を得ていること(アルバイト・パート・会社員・自営業など)
- 必要書類をすべて提出できること
- 健康保険に加入していること
無職の方や収入がまったくない方は申し込めません。現在延滞している方も対象外です。
正社員でなくても申し込める点は、間口の広さと言えます。中小消費者金融のなかには職種や雇用形態を限定するところもありますが、アムザは幅広く受け付けています。
ただし、次のような方は難しくなります。
- 専業主婦や専業主夫の方(本人に収入がない場合)
- アルバイトなどの収入がない学生の方
- 健康保険に加入していない方(保険証が必須書類のため)
特に健康保険証は代替が効きません。未加入のままでは審査に進めないので、注意が必要です。
年収と勤続年数の目安
当サイトが行った利用者への聞き取りによると、年収300万円以上、勤続1年以上というあたりが目安になります。
※この目安は、当サイトに寄せられた口コミや聞き取りをもとにした独自の判断です。公式に示されている基準ではありません。
これを下回る方でも通過する可能性はありますが、他社からの借入状況や居住形態、家族構成なども含めた総合的な判断になります。年収や勤続年数が基準に届かない場合は、他の条件でカバーできるかどうかが鍵になります。
年収250万円で勤続5年の実家住み。アコムおまとめ80万、レイク80万の借入あり。10万円必要でアムザに申し込んだけど、ダメでした
アムザ、リンクス、アルコ全落ち。転職して4か月弱じゃ厳しいか……
転職直後や、年収が300万円に満たない場合は、慎重に判断されることをおすすめします。
年収78万円で否決になった事例
当サイトに寄せられた否決の事例をひとつご紹介します。
岡山県にお住まいの自営業の方。年収78万円、勤続3年目。妻と子ども2人の4人家族で、国民健康保険に加入、運転免許証もお持ちです。5年前に個人再生の手続きを開始し、半年前に完済しています。現在はプロミスから30万円の借入があり、生活費を目的とした申し込みでした。
| 住所 | 岡山県 |
|---|---|
| 職種 | 自営業 |
| 年収 | 78万円 |
| 勤続年数 | 3年目 |
| 家族 | 妻と子供2人 |
| 保険証の種類 | 国保 |
| 免許証は? | あり |
| 金融事故 | 個人再生(5年前再生開始、半年前に完済終了) |
| 現在の借入状況 | プロミスから30万円借入 |
| 用途 | 生活費 |
勤続年数は安定していますし、本人確認書類も揃っています。それでも通らなかった背景には、年収が78万円と少ないこと、個人再生の完済から半年しか経っていないこと、すでに他社からの借入があることが重なったと考えられます。
金融事故の記録がある場合、完済からおおむね1〜2年が経過していないと審査は厳しくなる傾向があります。また、年収100万円未満の方が生活費を目的に借入を希望する場合、返済の見込みという観点から判断が難しくなります。
同じような状況でお悩みであれば、家計の立て直しや生活支援制度の活用も含めて検討してみてください。
アムザの必要書類
アムザは、中小消費者金融のなかでも提出書類が多い業者として知られています。
その分しっかり確認が行われているとも言えますが、準備が不十分なまま申し込むと手続きが進まず、融資にたどり着けないこともあります。
提出書類が揃ってないと揃うまで振り込みは無理って言われた。当然の話だけど
必要書類をすべて提出できなければ、審査の通過は難しいというのが当サイトの見解です。
一部の書類が用意できない場合でも、事前に相談すれば代替書類を案内されることがあります。ただし、次の書類については例外的な対応が難しいので、提出が前提とお考えください。
- 健康保険証(国保・社保を問わず)
- 本人確認書類(運転免許証など)
- 収入証明書(源泉徴収票、給与明細、確定申告書など)
- 銀行口座に関する書類(通帳のコピーやネットバンキングの画面)
必ず求められる書類
提出書類は9種類。揃えられるかどうかが最初の関門です
- 【必須】顔写真付き身分証明書(原則として運転免許証)
- 【必須】健康保険証
- 【必須】源泉徴収票(最新のもの)
- 【必須】給料明細書(直近2ヶ月分)
- 【必須】給与が振り込まれた通帳のコピー(2〜3ヶ月分)
- 【必須】給与振込用の通帳の表面と氏名が記載されたページのコピー
- 【必須】公共料金の請求書など2通(住所の記載がある直近のもの)
- 【必須】緊急連絡先2名分(両親または親族の氏名・住所・固定電話番号・携帯電話番号)
- 【必須】顔写真付きの身分証と一緒に写した顔写真
ここからは、それぞれについて補足します。
【必須】顔写真付き身分証明書
本人確認書類としては運転免許証が基本ですが、お持ちでない方はマイナンバーカードやパスポートなど、顔写真付きの公的証明書でも対応できます。
いずれもない場合は、住民票、保険証、公共料金の請求書などを組み合わせる形で代替できることもあります。この場合は、事前に電話かメールで確認を取っておいてください。
【必須】健康保険証
種類は問われません。社会保険証でも国民健康保険証でも受け付けてもらえます。
ただし、社会保険証を提出した場合は、勤務先に在籍していることの裏付けとして評価される傾向があります。一方で国民健康保険証の場合、勤務先との関係が確認できないため、在籍確認の電話が入る可能性が高くなるようです。
勤務先への連絡を避けたい方は、この違いを押さえておくとよいでしょう。
【必須】源泉徴収票
最新のものを1通用意します。
年収を証明する書類として最も信頼されるもので、収入の安定性を示すうえで重要な材料になります。
紛失している場合は、勤務先での再発行か、税務署で取得できる納税証明書(その2)で代用できたという報告があります。収入証明に不安がある場合は、提出を急がず、まず相談してみてください。
【必須】給料明細書(直近2ヶ月分)
勤務の実態と、継続的な収入の有無を確認するために使われます。
紙の明細がない職場であれば、PDFやオンライン明細の画面を保存したもので構いません。現金で手渡しされていて明細そのものがない場合は、源泉徴収票や納税証明書で代用できた事例もあります。
ないから無理だと思い込まず、まず現状を伝えてみることをおすすめします。
【必須】給与が振り込まれた通帳のコピー
給与が継続して支払われているかを確認するため、通帳の該当ページを2〜3ヶ月分提出します。ネットバンキングを使っている場合は、取引明細の画面を保存したもので代用できます。
この書類は、単なる審査資料ではありません。返済能力を具体的に裏付ける証拠として扱われます。
アムザの契約書には、1回でも返済が遅れた場合に全額の一括返済を請求し、裁判を経ずに強制執行が可能な公正証書を作成する旨の記載があります。通帳の情報は、その準備資料としての意味も持っているわけです。
なお、通帳の管理を配偶者に任せていて提出が難しいという相談をいただくこともありますが、この書類は必須で代替手段が認められていません。事情がある場合は、無理に申し込むより他の選択肢を検討するほうが確実です。
【必須】通帳の表面と氏名が記載されたページ
振り込まれている口座が本人名義であることを確認するための書類です。
ネットバンクを利用している方は、アカウント画面を保存したもので代用できる場合があります。事前に確認しておくと安心です。
【必須】公共料金の請求書など2通
申込時に記載した住所に実際に住んでいるかを確認するための書類です。電気、ガス、水道、NHKなどの請求書や通知のハガキが対象になります。
発行から日が浅いもの、目安として2〜3ヶ月以内のものが望ましいとされています。
ここで行き詰まる方が少なくありません。実際に、この書類が揃わずに融資に至らなかった事例があります。
定職に就いて安定した収入がある男性の申し込みです。過去の自己破産と複数の借入があったため、アムザからは通常より詳細な書類を求められました。ところが公共料金の請求書が両親の名義になっており、自分名義のものを用意できなかった。結果として、必要書類を揃えきれず融資には至りませんでした。
実家や親族名義の住居にお住まいの場合は、その旨を正直に伝えたうえで、代替となる書類について相談してみてください。自分名義の請求書がないから申し込めない、と諦める前にできることがあります。
【必須】緊急連絡先2名分
両親、親族、配偶者など、実際に連絡が取れる方の氏名、住所、固定電話番号、携帯電話番号を提出します。
不安に感じる方が多い項目ですが、返済が滞った際に連絡が取れるかどうかを審査の段階で確認するために必要とされています。
当サイトが利用者から得た情報によると、アムザは審査時に、間違い電話を装う形で緊急連絡先に確認の連絡をすることがあるようです。虚偽の番号を記載しても、審査を通ることはまずありません。
アムザは緊急連絡先を書けないと貸さないってはっきり言われた
アムザに聞かれたから親の生年月日から住所まで正直に答えました
アムザ1ヶ月半ぐらい滞納してたら、今日両親に連絡行ったみたい
返済が遅れた場合には、実際に緊急連絡先へ連絡が入ります。無理のない範囲での利用と、返済計画を立てておくことが前提になります。
【必須】身分証と一緒に写した顔写真
なりすましや不正な申し込みを防ぐため、顔写真付きの身分証と一緒に自分が写っている写真を提出します。
スマートフォンで、身分証と顔がはっきり写るように撮影すれば問題ありません。画像が不鮮明だと再提出を求められるので、明るさとピントには気をつけてください。
場合によって求められる書類
以下は、審査の状況に応じて求められることがある書類です。
携帯電話の明細のコピー(2ヶ月分)
通話の履歴や料金の支払い状況、キャリア決済の利用履歴などから、金銭の使い方を判断する材料として使われることがあります。
特に注意したいのが、携帯料金の支払いに遅れがある場合と、ギャンブル系のサイトへの決済履歴がある場合です。こうした履歴が確認されたことを理由に、審査が厳しくなったという報告があります。
住居を証明する書類(賃貸借契約書など)
申告した住所と本人確認書類の住所が異なる場合や、住居が同居人の名義になっている場合に求められます。
名義が異なる場合は、虚偽とみなされることを避けるため、事前に正直に伝えたうえで案内に従ってください。
破産決定通知書の写し
自己破産の経験がある方は、提出を求められることがあります。手元にない場合は、管轄の裁判所で再発行の手続きができます。
住民票
本人確認書類だけでは現住所の確認が難しい場合に求められます。取得する際は、マイナンバーの記載を省略した様式を選ぶのが一般的です。
保証人
基本的には保証人なしで申し込めますが、審査の状況によっては求められることがあります。
携帯電話の支払いに複数の遅延があるケースや、他社からの借入件数が多く属性が厳しいと判断された場合に、保証人を条件とされた例があります。
アムザ期待させるだけさせて結局保証人必要って
アムザ保証人が必要ってメールきたけど保証人なんて用意できない
アムザ携帯延滞8台で厳しいといわれ保証人が必要だねって言われ否決
保証人を立てられるかどうかで結果が変わることもあります。心当たりがある方は、事前に親族などへ相談しておくと安心です。
書類の提出方法
必要書類は、公式サイトの専用ページからアップロードする形で提出します。
以前は申し込みの段階で送信できましたが、現在は電話ヒアリングのあとに案内が届く流れに変更されています。
このヒアリングでは、勤務先や借入の状況、今後の返済の見込みについて確認されます。その内容をもとに、必要な書類が正式に指定されるという仕組みです。
指定された書類を正確に、そして速やかに提出できた場合は、審査から契約、融資まで非常にスムーズに進んだという声が多く寄せられています。
※上記の書類一覧は、アムザ公式サイトに記載された情報に加え、当サイトが利用者への聞き取りを通じて確認した内容を反映しています。公式サイトの記載と異なる場合があります。
アムザの審査通過の目安
他社からの借入が何件まで許容されるのか。自分の状況で可能性があるのか。ここでは実際の事例から傾向を探ります。
他社借入は1〜3件が中心
以前は5件以上でも通りましたが、最近は1〜3件が中心です
当サイトが行った過去の調査では、他社からの借入が5件以上ある状態でも融資を受けられた事例が複数ありました。
ところが、ここ1〜2年に限って言えば、1〜3件程度での通過が中心になっています。
他社借入3件45万(エイワ20万・関西キャネット15万・セントラル10万)。アムザさんで内定出てたけど、親族連絡先2名確保できずに断念しました。。。(大阪府・33歳男性・5年前に自己破産)
かつては多重債務でもチャンスがあるとして、最後の砦と呼ばれていました。しかし現在は、中小消費者金融のなかでも審査方針が慎重になっている印象です。
もっとも、借入総額が100万円を超えると審査上かなり不利になる点は、以前から変わりません。
※この目安は、当サイトに寄せられた口コミと聞き取りをもとにした独自の判断です。
自己破産後でも借りられた事例
自己破産の免責を受けた直後でも、融資を受けられた事例が複数確認できています。
自己破産免責2ヶ月でアムザ9.9万出してくれました(福岡県・32歳男性・他社借入なし)
破産免責2ヶ月でアムザ15出してくれました!今日振り込んでくれるとのこと。何とか支払い助かる。ありがたや。(佐賀県・40歳男性・他社借入なし)
破産して6ヶ月だけどアムザは結構余裕で9.9万借りれた!(大分県・35歳男性・他社借入1件9万円)
いずれも他社からの借入が少ない状態です。免責からの期間が短くても、現在の借入が整理されていれば可能性があるということでしょう。
逆に、免責から数年経っていても、他社からの借入が4件や5件と多い場合は厳しくなります。
債務整理の支払い中でも借りられた事例
任意整理や個人再生の返済中でも、通過した事例があります。
任意整理中の私の例でいうと、セントラル、リンクス即否決で、アムザに申し込んだら9.9行けましたよ。電話のヌシはよくある金融の人の声だったけど優しかったよ(東京都・42歳男性・他社借入なし・任意整理残96万円)
アコム任意整理中で残り約30万。アムザから9万9千円借りれました(宮城県・35歳男性・他社借入なし)
2年前に個人再生して残り6か月で20万円。アムザで9.9万円可決しました(埼玉県・30歳男性・他社借入2件35万円)
債務整理支払い中だがアムザだめだった。やっぱり厳しいなー(神奈川県・35歳男性・任意整理残り135万円)
可決と否決が分かれています。見られているのは、収入の安定性、他社からの借入件数と残高、そして債務整理の残額と返済状況でしょう。
債務整理中だから無理だと諦めるのではなく、属性次第では可能性があるというのが当サイトの見解です。
完済していれば、ハードルはさらに下がります。
任意整理完済後、セントラル、リンクス否決で、アムザに申し込んだら9.9万行けましたよ(兵庫県・31歳男性・他社借入2件20万円)
個人再生完済。アムザに申し込んだところ無事に5万契約できました。電話応対してくれたおじさんが良い人すぎてなける。(千葉県・29歳男性・他社借入1件30万円)
多重債務の状態でも通過した事例
他社からの借入が4件や5件あっても、通った方がいます。
アムザで5万円借りれました!(東京都・41歳男性・年収398万円・他社借入2件60万円)
アムザで9.9万円契約できました。(福岡県・39歳男性・年収657万円・他社借入4件98万円)
アムザさんで9.9万円可決しました。(長崎県・40歳男性・年収701万円・他社借入5件124万円)
いずれも年収が高く、安定した職業に就いている方です。借入件数の多さだけでなく、年収や勤務先の安定性も重視されていることが読み取れます。
逆に、年収300万円台以下の方や、非正規雇用の方は、他社からの借入が3件以上になると通過が厳しくなる傾向です。
延滞中の申し込みは難しい
現在進行形で延滞している状態では、審査の通過は極めて難しくなります。
以前は延滞分を完済すれば審査の対象になるという柔軟な対応もあったようですが、最近は申し込み直後に否決される事例が目立ちます。
正規の貸金業者は、信用情報を確認したうえで返済能力を判断します。延滞中であれば、返済能力に懸念ありと見られるのは避けられません。
どうしても資金が必要な場合は、まず延滞を解消することが先になります。支払いが難しいのであれば、各社の相談窓口や公的機関に相談するという選択肢もあります。
アムザの電話ヒアリング
申し込みフォームの内容をもとに一次審査が行われ、融資を前向きに検討できると判断された方に、電話でのヒアリングが行われます。
所要時間は10分から30分ほどです。
ヒアリング中、JICCの情報をリアルタイムで確認しながら質問されます
聞かれる内容は次のようなものです。
- 債務整理の時期と理由
- 債務整理を行った業者名と現在の返済状況
- 勤務先の業種、職種、役職、電話番号
- 年収および給与明細の内訳
- 手取り収入から生活費などを引いた後に残る金額
- 家族構成、住所、緊急連絡先となる方の電話番号
- 必要書類を提出できるかどうか
- 信用情報にもとづく確認事項(延滞の履歴、多重債務の有無など)
どれも貸す側として確認すべき項目ですが、慣れていないと詰められていると感じてしまうかもしれません。実際の応対は落ち着いた口調で進められ、責めるようなものではないという声が多く寄せられています。
重要なのは、このヒアリングがJICCの情報を見ながら行われているという点です。他社からの借入件数、債務整理の残額、延滞の履歴を少なく申告しても、事実と異なればすぐに分かります。
正直に話すことが、結果として通過への近道になります。
アムザの在籍確認
職場に知られたくない。この点を心配される方は多いはずです。
公式には在籍確認なしとされていますが、電話が入る例も確認されています
アムザの公式サイトには在籍確認なしと明記されています。実際、必要書類の提出によって勤務先の確認が取れたため、電話なしで契約に進めたという報告も複数あります。
一方で、事前の説明なく勤務先へ電話が入ったという体験談も寄せられています。
必要書類全部出せば在籍確認なしのはずだったが、自分はそれ出しても無断で電話された(山口県・27歳男性・年収348万円・他社借入3件49万円)
在籍確認ないってことでアムザに申し込んだけど勝手に電話されてた。9.9万円出たからいいけど。。。(宮城県・33歳男性・年収317万円・他社借入1件18万円)
非通知のワン切りが職場にあったという報告もあります。
アムザ在籍確認はなかったけど会社にアムザからと思わしき非通知ワンギリはあった
電話が行われるかどうかは、審査の過程で返済能力の証明が十分かどうかに関係しているようです。書類だけで勤務の実態が確認できなければ、電話で裏を取ることになります。
完全に在籍確認がないとは言い切れない。この点は理解したうえで申し込むことになります。
会社名のない給与明細や源泉徴収票は要注意
勤務先の確認が書類でできる場合、在籍確認は省略されることがあります。
ところが、会社名が記載されていない給与明細や源泉徴収票の場合、確認が不十分と判断され、電話による在籍確認が実施される傾向があります。
少しでも不安があるなら、会社名や発行元が記載された書類を用意しておいてください。
どうしても電話を避けたい方は、申し込みの前に相談して、代替手段について確認しておくという方法もあります。
アムザの審査で否決になりやすいケース
ここでは、過去の事例や口コミから見えてきた、否決につながりやすいパターンを整理します。
総量規制を超えている
総量規制とは、貸金業法により年収の3分の1を超える借入を制限するルールです。対象になるのは、消費者金融やクレジットカードのキャッシング枠からの借入になります。
申し込みの時点でこれらの合計が年収の3分の1を超えていれば、審査に通ることはありません。少しだけ超えているから見逃してもらえないか、と期待する方もいますが、法律で定められている以上は例外がありません。
→ 総量規制とは。銀行カードローンは?総量規制対象外のキャッシングは?総量規制で借入できないケース
61日以上の延滞がある
現在61日以上の延滞があれば、仮審査の段階で否決される可能性が高くなります。
対象になるのは、他の消費者金融の返済、携帯電話やスマートフォンの端末代の分割払い、ショッピングローン、クレジットカードの支払い、銀行系ローンの返済、保証会社を通じた家賃の支払いです。奨学金については6ヶ月以上が目安になります。
延滞が一定期間を超えると、信用情報に異動として登録されます。これが残っている間は、新たな借入が非常に難しくなります。
→ スマホ代・後払いの延滞はいつブラックになる?61日で信用情報に記録される契約
融資の対象地域外に住んでいる
アムザは全国に対応していますが、沖縄県は対象外です。
お住まいが沖縄県の場合、どれだけ条件が整っていても申し込みの時点で対象から外れます。
無職である
収入がまったくない状態での申し込みは、審査を通過できません。これはアムザに限らず、正規に登録されたすべての貸金業者に共通する基準です。
貸金業法のもとで営業する以上、安定して継続した収入があるかどうかを確認する必要があるためです。仕事に就いていない場合は、アルバイトでも構いませんので就労の実績をつくることが先になります。
なお、収入証明書を偽造して申し込もうとする行為が問題になっています。一時的に書類が通っても、在籍確認や社会保険証の確認で真偽は明らかになります。詐欺罪や私文書偽造罪に問われる可能性もある、極めてリスクの高い行為です。
専業主婦・専業主夫である
本人に収入がない場合は申し込めません。配偶者に収入があっても、総量規制の例外として扱われる配偶者貸付には対応していないようです。
収入のない学生である
学生であること自体が問題なのではなく、本人に安定した収入があるかどうかが判断の基準になります。アルバイトなどで継続的な収入があれば、申し込みの対象になります。
必要書類を揃えられない
アムザは提出書類が多く、ここで脱落する方が少なくありません。
特に健康保険証、本人確認書類、収入証明書、通帳関係は代替が難しい書類です。公共料金の請求書が自分名義でないケースも、よく行き詰まるところです。
在籍確認が取れない
書類だけで勤務の実態が確認できず、かつ勤務先への電話もつながらない場合、審査は進みません。
会社名の記載がない給与明細や源泉徴収票を提出した場合も、確認が不十分と判断されます。
同時に複数社へ申し込んでいる
短期間に何社も申し込むと、信用情報にその記録が残ります。資金繰りに窮していると判断され、審査に不利に働きます。
契約が完了する前に他社へ申し込んだ結果、否決になったという報告もあります。
年齢が条件に合わない
契約時の年齢が20歳未満、または70歳を超えている場合は対象外です。
アムザを債務整理や自己破産の対象に含めたことがある
過去にアムザからの借入を債務整理や自己破産の対象にした方は、再度の申し込みで融資を受けることは現実的ではありません。
金融機関はそれぞれ社内記録として過去の経緯を保管しています。信用情報機関の登録から情報が消えていても、社内の記録は残り続けます。
債務整理や自己破産の手続き中である
任意整理や個人再生で最初の弁済が始まる前、自己破産で免責の決定が下りる前。こうした段階では、信用情報に手続き中である旨が登録されているため、審査の通過は極めて難しくなります。
アムザの契約方法と郵便物
契約の手続きは、すべて電子契約で完結します。
郵送での書類のやり取りも、来店による対面の手続きも必要ありません。スマートフォンやパソコンから専用ページにアクセスし、指示に従って入力と確認を行えば契約が完了します。
通常の契約や借入の際に、郵便物が届くこともありません。本人確認も契約書の受け渡しもオンラインで済むため、家族に知られずに手続きを進めたい方には適しています。
ただし、返済が滞った場合は話が変わります。
電話やSMSでの督促に応じない状態が続けば、自宅宛てに督促状や通知書が郵送される可能性があります。これは貸金業法および民法にもとづく、債権者としての正当な権利行使です。
郵便物が届かないと約束されているわけではなく、返済が遅れれば通知が送られることもある。この点は理解しておいてください。
アムザの初回融資額
はじめて利用する方が気になるのが、実際にいくら借りられるのかという点でしょう。
初回の融資額は5万円から9万9,000円。10万円以上はほとんど確認されていません
当サイトが行った聞き取りや、5ちゃんねるに投稿された体験談をもとにすると、初回の上限は9万9,000円というケースが圧倒的に多く見られます。
5万円程度から始まる方もいますし、10万円以上の初回融資はほとんど確認されていません。
希望額をいくらで出しても結果は変わらないという報告が多く、方針として決まっているようです。
どうしても10万円以上が必要だという方には物足りないかもしれませんが、信用情報に不安がある方にとっては、現実的な選択肢のひとつになります。
アムザの追加融資・増額
初回の融資を受けたあと、追加で借りられるのか。増額はできるのか。
結論からお伝えすると、どちらも期待しにくいのが実情です。
アムザに聞いてみたら枠内はやってなくて「借り換え」ってなるそうです。5万返済してたらできるそうで僕は大体半分返してたので審査できますと言われ申し込んでみました
アムザには枠内融資という仕組みがなく、借り換えという形で再契約することになります。新規の申し込みと同じ審査を受け、同じ書類を提出する必要があるわけです。
増額についても、10万円を超える枠にするのはかなり厳しいとされています。
アムザの増枠は期待しない方がいい。俺は担当者に増枠は無理だときっぱりと言われたから。9.9までなら激甘だか10以上は激辛になる
条件や必要書類の詳細は、以下の記事でまとめています。
→ アムザの枠内融資・増額(増枠)は厳しい|9.9万円で止まる理由と借り換えという扱い
アムザの返済と取り立て
借入後の返済についても確認しておきましょう。
返済方式と方法
| 返済方式 | 元利均等、一括返済 |
| 返済回数 | 1〜120回(最長10年) |
| 返済方法 | 銀行振込、持参 |
一括で返すか、毎月の分割で返すかを選べます。急いで完済したい方には一括、生活に合わせて計画的に返したい方には分割が向いています。
返済は自分で銀行から振り込むか、直接持参する形です。自動引き落としには対応していないので、期日の管理は自分で行う必要があります。
毎月の返済額は金利と回数によって変わります。契約の前に、月々いくらになるかを確認しておいてください。
返済が遅れそうなとき
返済に間に合わないかもしれないと感じたら、できるだけ早く自分から連絡を入れることが大切です。
状況を正直に伝えて相談すれば、支払いの猶予や分割での対応を提示してもらえる可能性もあります。
話せば怒られるのではないかと心配になるかもしれませんが、黙って遅れるより先に連絡を入れたほうが、関係を保ちやすいのも事実です。
返済が遅れた場合の対応
アムザは審査の柔軟さやスピードに定評がある一方、返済が遅れた場合の対応は厳しめだという声が寄せられています。
アムザ払ってなかったら回収の鬼電ヤバイです。会社にも連続で掛けてきます。払わない自分が駄目なのは分かってますが……
アムザって2日無視しただけで会社連絡してきた。。。
勤務先への連絡や繰り返しの電話があったという報告です。これらは貸金業法第21条で定められた督促の範囲内で行われており、違法なものではありません。
中小の消費者金融では、返済が滞った際に早めの対応を取ることで損失を防ごうとする傾向があります。電話が鳴る前に自分から連絡を入れることが、関係の悪化を防ぐことにつながります。
放置すれば、勤務先や緊急連絡先への連絡、さらには法的な手続きへと進むこともあります。
アムザ完済後の借入について
一度完済したあと、また借りたいと思ったときはどうなるのか。これもよくいただく質問です。
アムザでは、返済をすべて終えると自動的に契約終了となります。完済後に再び借りたい場合は、新たに申し込んで審査を受けることになります。
この再申込は、最初の申し込みと同じ書類と手続きが必要です。過去に利用した実績があっても、優遇されることはありません。
当サイトが行った聞き取りによると、完済後すぐに再申込をして否決されたケースも確認されています。以前借りられたから今回も借りられる、とは限らないわけです。
再申込を検討している方は、完済から少し時間をおいたほうが通過しやすい傾向もあります。信用情報に延滞の履歴がないか、他社からの借入が増えていないかを確認したうえで、タイミングを見て動くことをおすすめします。
アムザの審査に通らなかったときの選択肢
アムザで否決されたからといって、どこでも借りられないということではありません。
審査の基準は会社ごとに違いますし、重視する点も異なります。アムザが書類の多さで厳しいのであれば、書類の少ない会社なら通ることもある。そういうものです。
ただ、やみくもに申し込んでも結果は変わりません。まず自分の状況を確認するところから始めます。
まず総量規制の残り枠を確認する
他社に申し込む前に、自分にあといくらの余地が残っているかを確かめておくと、無駄な申し込みを減らせます。
貸金業者からの借入は年収の3分の1までと決まっているので、年収を3で割った金額から現在の借入総額を引いた分が、新たに借りられる上限の目安になります。年収300万円なら上限は100万円、年収450万円なら150万円です。
計算に入るのは消費者金融やクレジットカードのキャッシング枠からの借入で、クレジットカードのショッピング利用やリボ払い、後払い決済サービスの残高は含めません。これらを足して計算すると、実際より枠がないと誤解してしまいます。
ここがマイナスであれば、通常の借入はどこに申し込んでも通りません。後述するおまとめを検討する段階です。
→ 他社借入があってもセントラルは借りられる?件数・総額別の審査傾向と5人の実例
枠が残っているなら他社への申し込みを検討する
余地があるのなら、他の会社に目を向けてみてください。
アムザ否決後の通過報告があるのはアロー・アルコシステム・フクホー
アロー
他社で断られた直後でも通過報告が多く、申し込みから数時間で振り込みまで進んだ声が目立ちます。手続きはWEBで完結し、在籍確認の電話も原則ありません。初回は10万円から30万円が目安なので、アムザの9.9万円より大きな枠が出る可能性もあります。

アルコシステム
朝に申し込んで昼過ぎには振り込まれたという報告が目立つ、スピードに定評のある会社です。提出する書類もアムザほど多くありません。
アムザの審査落ちたけどアルコシステム行けた。いまはアルコシステムが最後の砦かもね

フクホー
大阪の老舗で、最後の相談先として名前が挙がります。初回は9万9,000円前後が目安です。契約書類を郵送でやり取りするため、融資までに1週間ほどかかります。
実際に、アムザで否決された方がフクホーで20万円の融資を受けた事例があります。
熊本県にお住まいの公務員の方。年収540万円、勤続12年、妻と子ども2人の4人家族です。4年前に任意整理をしており、その残債が140万円ありました。
| 年収 | 540万円 |
|---|---|
| 勤続年数 | 12年 |
| 雇用形態 | 公務員 |
| 家族状況 | 妻と子ども2人 |
| 住まい・都道府県 | 熊本県 |
| 過去の金融事故内容 | 4年前に任意整理 |
| 他社借入 | 任意整理の残り 140万円 |
債務整理の返済が厳しくてアムザに申し込みましたが秒殺でした。その後すぐにフクホーに申し込んだところ、1週間ほどかかりましたが20万円借りることができました
アムザで即座に否決された属性でも、別の会社では通ることがある。審査の基準が会社ごとに異なることを示す事例です。
各社の詳しい条件や口コミは、以下の記事でまとめています。
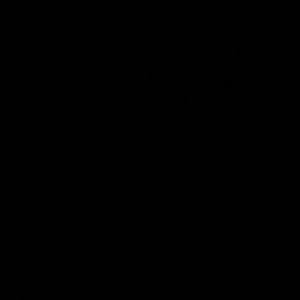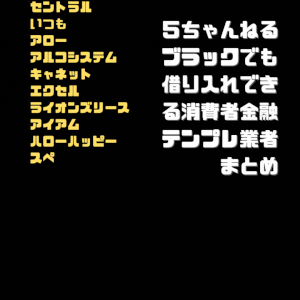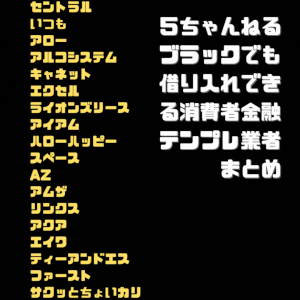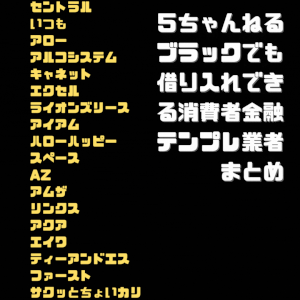
→ 5ちゃんねるテンプレ業者20選|独自審査の特徴と郵送物、在籍確認、融資額、口コミまとめ
枠を超えているならおまとめを検討する
総量規制の上限をすでに超えている場合、通常の借入はどこでもできません。
この状態で選べるのが、貸金業法に基づくおまとめローンです。他社への返済だけを目的とした商品で、総量規制の例外として設計されているため、年収の3分の1を超えていても契約できます。借入先が1社にまとまれば返済日は月1回になりますし、借入額が100万円を超えれば上限金利も下がります。テンプレ業者の中では、いつも、アロー、フクホーの3社が扱っています。
→ 多重債務を一本化するおまとめローン|総量規制の例外と中小消費者金融3社の比較
なお、短期間に申し込む会社は2社までにとどめておくと安心です。申し込みの記録は信用情報に6ヶ月残るため、何社も続けて申し込むと、それだけで審査に通りにくくなります。
※申込件数の目安は、当サイトに寄せられた口コミや体験談をもとにした独自の判断です。
アムザについてよくある質問
当サイトに寄せられる質問のうち、特に多いものをまとめました。
緊急連絡先に電話がかかるというのは本当ですか
はい、審査の段階で確認の連絡が行われることがあります。番号がつながるかどうかを確かめるため、非通知のワン切りという形が取られるようです。虚偽の番号を記載しても審査に通ることはまずありません。なお、緊急連絡先と連帯保証人はまったく別のもので、連絡先に指定された方が返済の義務を負うことはありません。
申し込んだあと知らない番号から電話が増えたのですが
中小消費者金融に申し込んだあと、身に覚えのない業者から連絡が来たという報告は複数寄せられています。どこから情報が渡ったのかを特定する手段はありませんが、こうした連絡をしてくるのは貸金業の登録を受けていない業者がほとんどです。応じないことが何より大切になります。詳しくは記事前半で解説しています。
アムザを名乗る偽サイトがあると聞きました
過去に、正規業者の名称を使った偽のサイトが確認されたことがあります。申し込みは必ず公式サイトから行ってください。広告やSNS、ショートメッセージ経由で表示されたリンクには注意が必要です。審査なし、書類不要、誰でも即日融資といった文言を掲げる業者は、違法な闇金である可能性が高いと考えてください。
在籍確認は本当にないのですか
公式には在籍確認なしとされていますが、勤務先に電話が入ったという報告も複数あります。書類で勤務の実態が確認できれば省略されますが、会社名の記載がない給与明細などを提出した場合は、電話で確認が行われる傾向です。完全にないとは言い切れません。
初回でいくら借りられますか
5万円から9万9,000円が目安です。10万円以上の初回融資はほとんど確認されていません。希望額を大きく出しても結果は変わらないという報告が多く寄せられています。
追加で借りたり増額したりできますか
どちらも期待しにくいのが実情です。枠内融資という仕組みがなく、借り換えという形で新規と同じ審査を受けることになります。10万円を超える増額についても、担当者から無理だと言われたという報告が目立ちます。
まとめ|アムザは書類を揃えられるかどうかが最初の関門
アムザについて、ここまでの内容を整理します。
初回の融資額は5万円から9万9,000円。全国に対応していますが沖縄県は対象外で、審査から融資までは1〜3営業日です。土日祝日は対応していません。
審査が甘いという評判は、開業当初のものです
5ちゃんねるで見かける審査が甘いという評判は、数年前のものがほとんどです。コロナ禍以降、審査の傾向は変わっています。経営体制の変化もあり、現在は他の中小消費者金融と変わらない水準になっているとみられます。
最大の特徴は、提出書類の多さです。本人確認書類、健康保険証、源泉徴収票、給与明細、通帳のコピー、公共料金の請求書2通、緊急連絡先2名分、身分証と一緒に写した顔写真。ここを揃えられるかどうかが、最初の関門になります。
在籍確認は書類で済むことが多いものの、電話が入る例も確認されています。追加融資も増額も期待しにくく、完済すると自動的に解約になります。
申し込みの際には、身に覚えのない業者からの連絡にも注意が必要です。申し込み用の電話番号を分けておく、登録番号を確認する、登録のない業者からの連絡には応じない。こうした備えが身を守ります。
もし審査に通らなかったとしても、他の会社で可能性が残っていることもあります。まずは総量規制の枠がどれだけ残っているかを確かめたうえで、次の一手を考えてみてください。


最近審査通った人居るの?