
5ちゃんねる(2ちゃんねる)で審査が甘いと評判のアムザ。初回の融資額は9万9,000円が上限ですが、枠内での追加融資や増額はできるのでしょうか。
結論からお伝えすると、どちらも期待しにくいのが実情です。枠内融資は借り換えという扱いになり、新規の契約と同じ審査と書類が必要になります。増額については、担当者からはっきり無理だと言われたという報告が目立ちます。
この記事では、お金を借りる相談所に寄せられた口コミとアムザへの取材をもとに、追加の借入と増額の条件、そして9.9万円という枠の中でどう動くべきかを整理しました。
本記事の監修者:南 圭介(ファイナンシャルプランナー、日本FP協会所属)
※当コンテンツの内容はお金を借りる相談所に寄せられた口コミと取材による独自の見解です。審査通過を保証するものではないことを予めご了承ください。また、掲載している口コミは個人の感想です。
アムザの評判は開業当初のもの|いまの審査基準は変わっている
検索するとアムザは審査が甘いという情報が多く出てきますが、その多くは数年前の書き込みです。
いま申し込もうとしている方が当時の評判をそのまま受け取ると、実態との差に戸惑うことになります。まずは、この会社がどう変わってきたのかを整理しておきます。
開業当初は誰でも借りられるという評判だった
アムザが営業を始めた当初、審査がかなり緩いという書き込みが相次ぎました。他社で断られ続けた方でも通ったという報告が目立ち、駆け込み寺のような位置づけで名前が広まっていきます。
新しく開業した消費者金融には、よく見られる傾向です。顧客を確保するために審査の間口を広げ、実績を積みながら基準を調整していく。アムザもその経過をたどったと考えられます。
問題は、当時の書き込みがいまも検索結果に残っていることです。5年前の評判を見て申し込んだ方が、現在の審査に直面して驚くという状況が生まれています。
コロナ禍以降、審査が通らないという声が増えた
変化がはっきりしたのは、コロナ禍の時期です。
この頃から、新規の借入が通らないという書き込みが増え始めました。それまで通っていた属性の方が断られるようになり、口コミの傾向が明らかに変わっています。
経営の体制にも変化がありました。代表者が複数回にわたって交代しており、登記でも確認できる事項です。内部で何があったのかまでは分かりませんが、融資の方針に影響があったとしても不思議ではありません。
いまのアムザは「誰でも借りられる」会社ではありません
現在もまったく通らないわけではありませんが、開業当初のような緩さはなくなっています。審査の基準としては、他の中小消費者金融と変わらない水準になっているとみられます。
※この見解は、当サイトに寄せられた口コミの蓄積にもとづく独自の判断です。
もうひとつ、申し込みに関して気になる報告も寄せられています。申し込んだあと、身に覚えのない業者から電話が増えたというものです。
アムザに限った話ではなく、中小消費者金融へ申し込んだあとに同様の報告が届くことがあります。どこから番号が渡ったのかを特定する手段はありませんし、時期がたまたま重なっただけという可能性も否定できません。
ただ、こうした電話をかけてくるのは貸金業の登録を受けていない業者であることがほとんどです。応じないことが何より大切になります。
→ ヤミ金・情報商材・闇バイトに手を出す前に|被害に遭った2人の体験談と相談窓口
アムザの初回融資額は9.9万円が上限
枠内融資と増額の話に入る前に、そもそもいくら借りられるのかを確認しておきます。
初回の融資額はほぼ9万9,000円。10万円以上は期待できません
アムザは甘いけど枠はショボいよ
アムザにも申し込みたいんだけど20万いけるかしら
無理。多分どんだけ属性良くても9.9だと思う。増枠もほとんど聞かないからほんとに駆け込み寺って感じがする。付き合い長いと枠広がるかもしれないが
アムザの審査担当に「うちは最初は9.9しか出さない」と言われました。審査は3時間くらいかかったかな
アムザ20で希望出してたけど9.9で可決しました
希望額をいくらで出しても、結果は9.9万円になるという報告がほとんどです。担当者から直接そう言われたという声もあるので、方針として決まっているのでしょう。
例外的に15万円や20万円という報告もありますが、数としてはごくわずかです。
15万はあるよ。後は聞いたこと無いね
俺は20万です。。
逆に、9.9万円を下回ったという報告もあります。
債務整理(個人再生)中 年収250万 勤続年数15年 社保 アムザ 恥ずかしながら枠が最初5万でした
アムザ9.9しか出ないけど助けられたなー
9.9万円という金額は、貸金業法で定められた区分とも関係しています。10万円未満の貸付であれば、上限金利は年20パーセントです。アムザの場合、この範囲内で貸し出すことを基本としているようです。
アムザの枠内融資は「借り換え」|新規と同じ審査と書類が必要
9.9万円を借りて返済を進めると、枠が空いてきます。その分を追加で借りられるのかというと、ここが他社と大きく違うところです。
枠内融資ではなく借り換えという扱い
アムザでは、枠内での追加融資という仕組みを採っていません。いったん契約を結び直す、借り換えという形になります。
枠内でも新規契約と同じ審査を受け直すことになります
アムザに聞いてみたら枠内はやってなくて「借り換え」ってなるそうです。5万返済してたらできるそうで僕は大体半分返してたので審査できますと言われ申し込んでみました
枠内と言うより借換え手続き
アムザの枠内?契約切替?って書類とかまた結構要ります?申し込んでみようかと思うんですけど
アムザ枠内は超厳しい
審査の方法も提出する書類も、新規の契約時とまったく同じです。手間がかかるうえ、通るとも限りません。
この点は、他の中小消費者金融と比べると差がはっきりします。いつも、北海道キャネット、アルコシステム、ライオンズリースなどは、限度額の範囲内であればほぼ審査なしで追加の借入ができます。
アムザは枠内柔軟じゃないから早く返済して他の消費者金融への乗り換えを勧めるよ
枠内借りるのに再契約、再審査になる面倒なとこはさっさと切った方がいい
枠内融資(借り換え)の条件
借り換えの審査を受けるには、半年以上の返済実績と、元金の3分の2以上を返済していることが目安になります。
初回の融資額が9.9万円であれば、半年以上かけて6.6万円以上を返していれば相談できる計算です。
ただ、条件を満たしても通らないという報告が目立ちます。
アムザは3分の2返済したら枠内OKとか言うといて、払って頼んだら「うちは枠内はやってない」とかぬかして無理言われたわ
以下の状況でアムザの枠内に申し込んだけどダメだった。
9.9借りて月に0.5の返済が10回終わってる。
アムザで借りて以降、他では借りてない
アムザ9.9借入して残3万まで来たけど枠内融資お願いしたら普通に断られるんだね…
10回返済して他社からの借入もないという、条件としては申し分ない状態でも断られています。
追加の融資に積極的ではない、というのが実態のようです。
※条件の目安は、当サイトに寄せられた口コミをもとにした独自の判断です。実際の基準は公表されていません。
申し込み方法と必要書類
まず電話かメールで、借り換えができるかどうかを問い合わせます。可能性がある場合は、公式ホームページから新規と同じように申し込むよう指示されます。
必要書類も新規契約時と変わりません。
新規申込と同じ書類が必要
アムザは枠内でも初回申し込み時と同じ書類が必要で面倒
求められる書類は次のとおりです。
- 顔写真付きの身分証明書(原則として運転免許証)
- 健康保険証
- 源泉徴収票(最新のもの)
- 給料明細書(直近2ヶ月分)
- 給与が振り込まれた通帳のコピー(2〜3ヶ月分)
- 給与振込用の通帳の表面と氏名が記載されたページのコピー
- 携帯電話の明細のコピー(2ヶ月分)
- 公共料金の請求書など2通(住所の記載があるもの)
- 住居を証明する書類(賃貸借契約書など)
- 緊急連絡先2人分(両親または親族の氏名・住所・固定電話・携帯電話)
- 写真付きの身分証と一緒に写した顔写真
- 破産された方は破産決定通知書の写し
- 住民票
手渡しで給与を受け取っている場合は明細、ネットバンキングを使っている場合は画面の保存で代替できます。
これだけの書類を、借り換えのたびに揃えることになります。
※上記はお金を借りる相談所に寄せられた口コミをもとに作成したもので、アムザの公式サイトに掲載されている内容とは異なる可能性があります。
審査にかかる時間
審査そのものは1〜2営業日で終わります。
通過した場合、13時までに審査が完了すれば即日で振り込まれ、13時以降であれば翌営業日の9時頃になります。
自分の場合は9回返済後に必要書類をアップロードして、その後電話で直接話してから、メールが来てそのまま契約にと言う流れでしたら。実質1日で振込まで終わりますよ
注意しておきたいのが、否決の場合は連絡がないケースも多いという点です。3営業日以上たっても何も届かなければ、メールか電話で確認してみてください。
アムザの増額・増枠は期待できない|10万円の壁
借り換えではなく、融資枠そのものを広げたい場合は増額の審査になります。
ただ、ここはさらに厳しくなります。
9.9万円までは柔軟、10万円以上は別物
9.9万円までは柔軟でも、10万円を超える審査はまったく別の判断になります
アムザの増枠は期待しない方がいい。俺は担当者に増枠は無理だときっぱりと言われたから。9.9までなら激甘だか10以上は激辛になる。俺はいつもでおまとめしてもらったわ
アムザは9.9までは出すがはっきりと男の従業員に「この先も今も増枠無理」って言われた。1年以上の返済とまだ総量規制の額にもまだ50万ぐらい余裕あるのに言われたからアムザに増枠の希望は持たない方がいい
1年以上返済を続けて、総量規制にも50万円の余裕がある。それでも増枠は無理だと言われています。
返済実績の問題ではなく、方針として10万円以上を出さないということなのでしょう。
もっとも、増額できたという報告がまったくないわけではありません。
初回9.9以下→15→20まで育つ
債務整理(個人再生)中 年収250万 勤続年数15年 社保 アムザ 最初5万でしたが4回返済後増枠お願いしたら9万9千円になりました。ありがたかったです
20万円まで伸びた例もありますが、数としては少数です。5万円から9.9万円へという増枠は、そもそも上限までの範囲内なので、10万円の壁を越えたことにはなりません。
増額の条件と申し込み方法
増額の審査を受けるには、9回以上の返済実績と、元金の3分の2以上を返済していることが目安とされています。
初回が9.9万円であれば、9ヶ月以上かけて6.6万円以上を返した段階です。
しかし、この条件を満たしても通らないという報告が続いています。
アムザ9回払ってから増枠審査すると言われたから申し込んだが無理だった
地元福岡以外は増枠審査厳しいみたい
増額は三分の二くらい返済することを求めてくる
1年返済しても絶対増枠無理だといわれたぞ。枠内ならいけるけどっていわれた
地元である福岡以外は厳しいという声もあります。
※条件の目安は、当サイトに寄せられた口コミをもとにした独自の判断です。
申し込みの方法は借り換えと同じで、まず電話かメールで問い合わせます。可能性があれば、公式ホームページから新規と同様に申し込むよう案内されます。
俺はメールで問い合わせて新規で申し込みしてと言われて9.9→15
必要書類も新規契約時と同じものが求められます。
審査に時間がかかる
増額の審査は、新規の申し込みより後回しにされる傾向があります。
増額申請して1週間前に在籍確認が終わったのにそこから音沙汰ないんだよな笑。どのくらいかかるんやろ……
在籍確認まで終わっているのに、1週間放置されたという報告です。
忘れられている可能性もあるので、あまりに遅いときはメールか電話で確認してみてください。
アムザの審査に落ちる原因
審査が甘いという評判を見て申し込んだものの、否決されたという声も少なくありません。落ちやすい原因を整理しました。
他社からの借入が多い
総量規制を超える融資はできません。他社の借入件数が多かったり、多重債務の状態にあったりすると、増額どころか新規の融資も断られます。
口コミでは、他社4件以上だと厳しいという意見が目立ちます。
延滞や遅延の履歴がある
JICCなどの信用情報機関に延滞の記録が残っていると、否決されやすくなります。1回の延滞でも増枠は不可と言われたという体験談もあり、返済実績を積み重ねることが前提になります。
勤続年数が短い、収入が安定していない
勤務先や勤続年数、収入の安定性も確認されます。パートやアルバイト、派遣でも可決した例はありますが、勤続1年未満や収入に波がある場合は不利に働きます。
地域による差
福岡の利用者は比較的通りやすいが、県外は増額が厳しいという声があります。
規模の大きくない会社であるため、地域や属性による差が出やすいのかもしれません。
通過の可能性を高めるには
延滞せずに半年以上の返済実績を積むこと。他社の借入を整理して総量規制に余裕をつくること。給与明細や源泉徴収票を準備して、安定した収入を証明できる状態にしておくこと。在籍確認の電話をスムーズに受けられるよう、勤務先に配慮しておくこと。
審査が甘いという評判に頼らず、信用情報と返済の状況を整えてから申し込むほうが結果につながります。
アムザで借りる前に検討したい選択肢|9.9万円で足りるのかどうか
ここまで見てきたとおり、アムザの枠は9.9万円が上限で、追加も増額も期待しにくい状況です。
考えておきたいのが、返済の負担です。9.9万円を借りて月3,000円ずつ返した場合、完済までに48回かかります。総支払額は14万円を超える計算です。
9.9万借りて月3000円の48回返済でトータル支払い14万はアホらしいと思った
アムザで9.9借りて毎月の返済3000円だと元金まったく減らない
初回は希望金額に関わらず9.9万円で3千円以上3の倍数で返済。そして、金利が20%。9.9万の意味が分かりました。元金が全然減らない……早くセントラルとか良心的な金融業者で普通に借りたい
毎月の返済額が小さいぶん負担は軽く感じますが、元金が減るのに時間がかかります。その間、追加で借りることも難しい。
もうひとつ、考えておきたい点があります。アムザでも属性がよければ借りられますし、増額の可能性もあります。ただ、属性がよいのであれば、そもそも他社で借りられるはずです。9.9万円という枠に収まる必要がありません。
自分の状況がどちらに近いのかを見極めることが、まず先になります。
借入件数が3件以内なら枠の大きい会社を検討する
他社からの借入が3件以内であれば、アムザより枠の大きい会社に申し込むほうが、資金繰りは楽になります。
初回から50万円の枠が出る会社もあります
セントラル
初回の融資額は10万円から50万円で、審査は最短30分。土日祝日も融資に対応しています。契約後にセントラルカードを発行すれば、セブン銀行ATMから24時間365日いつでも追加の借入ができます。枠内であれば審査を受け直す必要もありません。
大手で通らなかった方へ。独自の基準で柔軟に審査いたします。

【最短30分審査】来店不要、スマートフォンのみで手続きが完結します。
※原則在籍確認の電話なし。ただし、審査の過程で勤務先への在籍確認が必要な場合がありますが、事前連絡なしに実施されることはなく、必ず事前にお客様へ確認いたします。
いつも
こちらも初回10万円から50万円が目安です。在籍確認の電話も郵便物もなく、書類はLINEで提出できます。PayPay銀行の口座があれば、24時間いつでも追加の借入に対応してもらえます。

どちらもアムザと同じく、債務整理や延滞の記録があっても現在の収入を見て判断してくれる会社です。
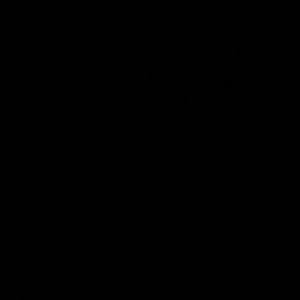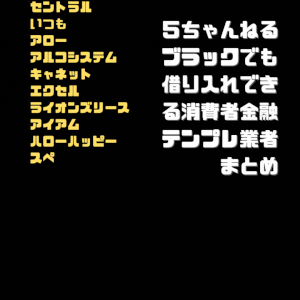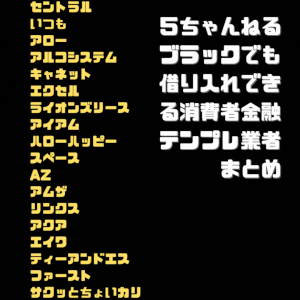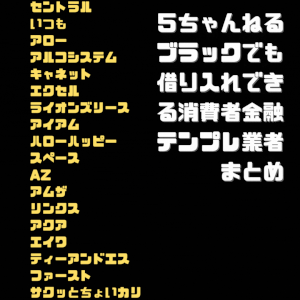
→ 5ちゃんねるテンプレ業者20選|独自審査の特徴と郵送物、在籍確認、融資額、口コミまとめ
すでに件数が多いなら他社落ちの受け皿を検討する
借入が4件以上になっている場合、セントラルやいつもでは厳しくなります。その場合は、他社で断られた層を受け入れている会社が選択肢になります。
アロー
他社で断られた直後でも通過報告が多く、申し込みから数時間で振り込みまで進んだ声が目立ちます。手続きはWEBで完結し、在籍確認の電話も原則ありません。初回は10万円から30万円が目安です。

アルコシステム
他社に軒並み断られた層の受け皿になっている会社です。審査では現在の収入と返済能力を見る姿勢がはっきりしており、過去の記録よりいまの状況を重視する傾向があります。

フクホー
大阪の老舗で、最後の相談先として名前が挙がります。初回は9万9,000円前後が目安です。契約書類を郵送でやり取りするため、融資までに1週間ほどかかります。
枠を超えているならおまとめを検討する
総量規制の上限をすでに超えている場合、通常の借入はどこでもできません。
この状態で選べるのが、貸金業法に基づくおまとめローンです。他社への返済だけを目的とした商品で、総量規制の例外として設計されているため、年収の3分の1を超えていても契約できます。借入先が1社にまとまれば返済日は月1回になりますし、借入額が100万円を超えれば上限金利も下がります。テンプレ業者の中では、いつも、アロー、フクホーの3社が扱っています。
1番大きい額借りれそうなのはいつも。いつもは「多目に出すから他社潰しません?」って言われていきなり50万円もいけた。即日融資で社員礼儀正しく、他社借入4社で1番多重債務の時でも助けてくれたしお薦め
9.9万円を複数の会社から借りている状態であれば、一本化することで返済の管理も楽になります。
→ 多重債務を一本化するおまとめローン|総量規制の例外と中小消費者金融3社の比較
なお、短期間に申し込む会社は2社までにとどめておくと安心です。申し込みの記録は信用情報に6ヶ月残るため、何社も続けて申し込むと、それだけで審査に通りにくくなります。
※申込件数の目安は、当サイトに寄せられた口コミや体験談をもとにした独自の判断です。
アムザについてよくある質問
当サイトに寄せられる質問のうち、特に多いものをまとめました。
アムザは本当に審査が甘いですか
開業当初はそうした評判がありましたが、コロナ禍以降は審査が通らないという声が増えています。現在は他の中小消費者金融と変わらない水準になっているとみられます。検索で見つかる書き込みの多くは数年前のものなので、投稿された時期を確認しておくことをおすすめします。
初回でいくら借りられますか
ほとんどの場合、9万9,000円が上限です。希望額をいくらで出しても9.9万円で可決されたという報告が目立ちます。15万円や20万円という例もありますが、ごくわずかです。属性によっては5万円になることもあります。
枠内融資はできますか
枠内融資という仕組みはなく、借り換えという形で再契約することになります。新規の契約と同じ審査を受け、同じ書類を提出する必要があります。半年以上の返済実績と元金の3分の2以上の返済が目安とされていますが、条件を満たしても断られたという報告が複数あります。
増額はできますか
10万円を超える増額は、かなり厳しいと考えておくほうがよさそうです。1年以上返済を続けて総量規制に余裕があっても、担当者から無理だと言われたという報告があります。20万円まで伸びた例もありますが少数です。
申し込み後に知らない番号から電話がかかってきたのですが
中小消費者金融に申し込んだあと、身に覚えのない業者から電話が増えたという報告が当サイトにも寄せられています。どこから番号が渡ったのかを特定する手段はありませんが、こうした電話をかけてくるのは貸金業の登録を受けていない業者であることがほとんどです。応じないことが何より大切になります。
返済期間はどのくらいですか
9.9万円を月3,000円ずつ返す場合、完済までに48回かかります。総支払額は14万円を超える計算です。毎月の負担は軽く感じますが、元金が減るのに時間がかかる点は押さえておきたいところです。
まとめ|アムザの9.9万円で足りるのかを先に考える
アムザについて、ここまでの内容を整理します。
初回の融資額は9万9,000円が上限で、希望額を大きく出しても結果は変わらないようです。枠内での追加融資という仕組みはなく、借り換えという形で新規と同じ審査を受け直すことになります。増額については10万円の壁があり、返済実績を積んでも越えられないという報告が目立ちます。
審査が甘いという評判は、開業当初のものです
検索で見つかる書き込みの多くは数年前のものです。コロナ禍以降、審査の傾向は変わっています。現在のアムザは、誰でも借りられる会社ではありません。
そのうえで考えたいのが、9.9万円という金額で本当に足りるのかという点です。
借入件数が3件以内であれば、セントラルやいつものように初回から50万円の枠が出る会社に申し込むほうが、結果として負担は小さくなります。すでに件数が多いのであれば、アローやハローハッピー、フクホーといった受け皿を検討することになります。総量規制を超えているなら、おまとめで一本化するという道もあります。
どの選択肢が合うかは、いまの借入状況によって変わります。まずは自分の状況を確かめることから始めてみてください。