家賃が払えない。あるいは、すでに何ヶ月か滞納している。
そんな状況で情報を探している方に、まず知っておいていただきたいのは、動ける時間が限られているということです。滞納が3ヶ月を超えると、契約の解除と部屋の明け渡しを求められる段階に入ります。
この記事では、いま何をすべきかを先にお伝えします。管理会社への相談、公的な支援制度、そして借りて払うという選択。それぞれどんな場合に向いているのかを整理しました。実際に滞納から立て直した方の体験談もご紹介します。
滞納が進むとどうなるのか、信用情報に記録は残るのか、といった仕組みの話は記事の後半にまとめてありますので、必要な方はそちらもあわせてご覧ください。
本記事の監修者:南 圭介(ファイナンシャルプランナー、日本FP協会所属)
※当コンテンツの内容はお金を借りる相談所に寄せられた口コミと取材による独自の見解です。
家賃の滞納は3ヶ月が分かれ目|そこまでに何をするか
家賃を1ヶ月滞納したくらいで、すぐに追い出されることはありません。
賃貸借契約を解除するには、貸主と借主のあいだの信頼関係が壊れたと認められる必要があります。過去の裁判例では、3ヶ月程度の滞納がこの基準として扱われることが多く、1ヶ月や2ヶ月の段階では解除が認められないケースも少なくありません。
ただし、これは安心材料ではないのです。裏を返せば、3ヶ月を超えた時点で退去を求められる根拠が揃ってしまうということでもあります。
しかも、滞納が長引くほど選べる手段は減っていきます。
1ヶ月目なら管理会社に相談して分割にしてもらう余地がありますし、公的な支援制度の申請にも間に合うかもしれません。ところが3ヶ月目に入って契約解除の通知が届いてからでは、まとまった金額を一度に用意する以外の道がほとんどなくなります。
動ける期間は3ヶ月。そう考えて、早めに手を打っておくことが何より大切です。
滞納した家賃を用意する3つの方法|相談・支援制度・借入
滞納分をどう工面するか。取りうる道は大きく3つあります。
管理会社や大家に相談して分割にしてもらう方法、公的な支援制度を使う方法、そして借りて払う方法です。どれが向いているかは、滞納の理由と、いまどの段階にいるかで変わります。順に見ていきましょう。
まず管理会社や大家に連絡して分割を相談する
いちばんやってはいけないのが、連絡を絶つことです。
管理会社の側から見ると、督促に応じない入居者は「支払う意思がない」と判断されます。そうなると手続きは事務的に進み、内容証明の送付から契約解除へと流れていきます。
逆に、こちらから事情を伝えて相談すれば、対応は変わってきます。来月までに半分、再来月に残りを、といった分割に応じてもらえるケースは珍しくありません。管理会社としても、退去させて次の入居者を探すより、支払ってもらうほうが手間もコストもかからないためです。
連絡する際は、いつまでにいくら払えるのかを具体的に伝えると話が進みやすくなります。漠然と「待ってほしい」と言うより、「来月の15日に5万円、翌月末に残りを支払います」と示すほうが、相手も社内で調整しやすいわけです。
言いにくい連絡ではありますが、早いほど選択肢は多く残ります。
住居確保給付金など公的な支援制度を確認する
離職や収入の減少が理由で家賃を払えなくなった場合、家賃相当額を自治体が支給してくれる制度があります。住居確保給付金です。
支給期間は原則3ヶ月で、条件を満たせば最長9ヶ月まで延長できます。支給額は自治体ごとに上限が決まっており、家賃の全額とは限りませんが、生活保護の住宅扶助に準じた金額が支払われます。しかも貸付ではなく給付なので、返す必要がありません。
対象になるのは、離職や廃業から2年以内の方、あるいは個人の責任によらず収入が減少した方です。収入と資産についても基準があり、世帯の人数に応じて判定されます。求職活動をすることが条件に含まれている点も押さえておきたいところです。
申し込み窓口は、お住まいの自治体の自立相談支援機関になります。市役所や区役所の福祉課で案内してもらえますし、社会福祉協議会が窓口を兼ねている地域もあります。
もうひとつ、社会福祉協議会が扱う生活福祉資金という制度もあります。緊急小口資金は10万円以内を無利子で借りられる仕組みで、連帯保証人も不要です。
ただし、どちらも申請から支給までに時間がかかります。住居確保給付金は審査を経て支給されるまでに1ヶ月ほど、生活福祉資金も同様です。来週までに払わなければ退去、という段階では間に合わないおそれがあります。
制度を使うのであれば、滞納の初期に動くことが前提になります。
借りて払う判断が合理的なケース
公的な制度のほうが負担は軽く済みます。それでも、借りて払うほうが現実的な場面はあります。
すでに契約解除の通知が届いている、あるいは退去の期限を切られている。この段階では、支給を待っている時間がありません。
支援制度の要件に当てはまらない場合も同じです。住居確保給付金は離職や収入減が前提なので、単に支出が重なって払えなくなったというケースでは対象外になります。
そして、数ヶ月で返せる見込みがあること。滞納分が20万円で、翌月から毎月5万円ずつ返せるのであれば、利息の負担は限定的です。年18パーセントで20万円を4ヶ月で返す場合、利息はおよそ8,000円ほど。退去して引っ越す費用を考えれば、はるかに小さい金額です。
逆に、借りないほうがよい場合もはっきりしています。収入が減って家賃そのものが払えなくなっているケースです。ここで借りて今月をしのいでも、翌月また同じ状況がやってきます。借入だけが積み上がり、結局は退去に至るという流れになりかねません。
一時的に手元が足りないだけなのか、それとも継続的に払えない状態なのか。判断の分かれ目はここにあります。後者であれば、家賃の安い物件への転居も含めて、公的な窓口に相談するほうが解決に近づきます。
家賃の滞納から立て直した2人の体験談
ここからは、実際に家賃を滞納し、借入によって立て直した方の体験談をご紹介します。
どちらも3ヶ月の滞納から退去を迫られた状況で、大手の消費者金融には断られています。それでも中小消費者金融で借入ができたケースです。
3ヶ月の滞納で立ち退きを迫られた44歳男性(香川県・アルバイト)
44歳・男性、香川県。ガソリンスタンドでアルバイト勤務、年収180万円、勤続1年。過去に延滞歴があります。
「40歳を過ぎて製造業の派遣契約を打ち切られ、それからはアルバイトで月10万円ほどの生活が続いていました。食事を1日1回に減らしてしのいでいましたが、それでも家賃を3ヶ月滞納してしまい、不動産管理会社から立ち退きを迫られる事態になりました」
「大手の消費者金融に申し込んだものの、5分ほどで否決の連絡が届きました。中年のフリーターにはどこも貸してくれないのかと落ち込みましたね。ネットで調べてセントラルに申し込むと、即日で審査通過の連絡があり、思わず涙が出ました」
編集部より
40代、アルバイト、延滞歴あり。この3つが重なると、大手の消費者金融では自動的な審査で弾かれやすい組み合わせです。実際、5分で否決という結果は、書類を見る前の段階で判断されたことを示しています。
それでも通過につながったのは、家賃の立て直しという使い道がはっきりしていたためだと考えられます。中小消費者金融では電話でのヒアリングを通じて事情を確認するため、なぜいくら必要なのかを具体的に伝えられると、審査の材料になります。
任意整理中・3ヶ月滞納から20万円が通った28歳男性(佐賀県・アルバイト)
28歳・男性、佐賀県。アルバイト勤務で年収210万円、勤続1年。独身の一人暮らしで、2年前に任意整理をして返済を継続中です。
「収入は月10万円台と少なく、家賃の支払いもままならないまま、気がつけば3ヶ月も滞納していました。いよいよ退去の危機が迫ったとき、どうにかして資金を用意しなければと消費者金融での借入を決意したんです」
「最初に申し込んだのは銀行のカードローンと大手の消費者金融でしたが、どちらも否決でした。そこで見つけたのがセントラルです。朝5時頃にWebから申し込み、営業時間が始まるとすぐに電話がありました。何より安心したのは、原則として在籍確認の電話がないという点です。実際に勤務先に連絡が来ることはありませんでした」
「審査結果は希望通りの20万円で即日融資が決定し、この資金で滞納分をすぐに支払うことができました。退去の危機からも救われましたね」
編集部より
任意整理中という状況は、信用情報に記録が残っているため、通常であれば審査の通過は難しくなります。それでも借入に至ったのは、返済を継続していたこと、そして住まいを守るという明確な目的があったことが大きいと考えられます。
在籍確認への不安から申し込みをためらう方は多いところです。アルバイト先に消費者金融から電話が入ることを避けたいという事情は、この方に限った話ではありません。セントラルでは書類での在籍確認に対応しており、電話が必要な場合も担当者の個人名でかけられます。
なお、この2件を含め、進学費用や介護、出産といった用途別の体験談は以下の記事でまとめています。
→ 進学・家賃・介護・出産…用途別で見るセントラルの即日融資体験談集!
家賃の支払いに借りるなら|在籍確認と融資スピードで選ぶ
退去の期限が迫っている状況では、審査にかかる時間がそのまま結果を左右します。
もうひとつ気になるのが在籍確認でしょう。勤務先に消費者金融から電話が入れば、そこから事情を察せられる可能性もあります。この2点で選ぶなら、次の2社が候補になります。
セントラル
最短30分の審査で、土日祝日も融資に対応しています。在籍確認は原則として書類で行われるため、勤務先への電話は基本的にありません。電話が必要になる場合も、担当者の個人名でかけられます。契約後にセントラルカードを発行すれば、セブン銀行ATMから24時間いつでも借入や返済ができるので、急な出費が重なったときの備えになります。
大手で通らなかった方へ。独自の基準で柔軟に審査いたします。

【最短30分審査】来店不要、スマートフォンのみで手続きが完結します。
※原則在籍確認の電話なし。ただし、審査の過程で勤務先への在籍確認が必要な場合がありますが、事前連絡なしに実施されることはなく、必ず事前にお客様へ確認いたします。
いつも
在籍確認の電話も郵便物もなく、書類はLINEで提出できるため、手続きの早さが際立ちます。申し込みから数時間で振り込みまで到達した報告も複数あり、急ぎの場面で頼りになります。自己破産の免責から数ヶ月という段階でも通った事例があるので、信用情報に不安がある方でも相談する価値はあります。

なお、他社に申し込む際は2社までにとどめておくと安心です。申し込みの記録は信用情報に6ヶ月残るため、短期間に何社も申し込むと、それだけで審査に通りにくくなります。
※申込件数の目安は、当サイトに寄せられた口コミや体験談をもとにした独自の判断です。
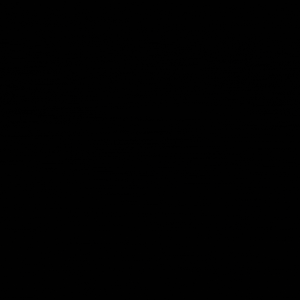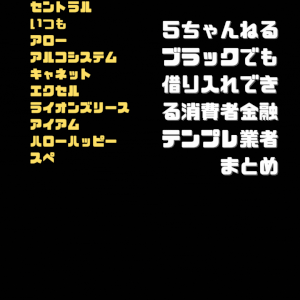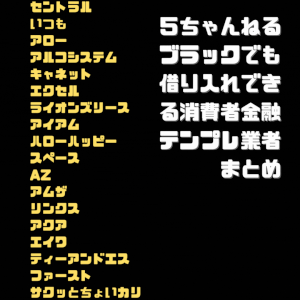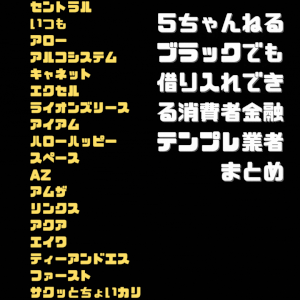
→ 5ちゃんねるテンプレ業者20選|独自審査の特徴と郵送物、在籍確認、融資額、口コミまとめ
家賃を滞納するとどう進むのか|督促から明け渡し請求までの流れ
ここからは、滞納が続いた場合に何が起きるのかを整理します。いま切羽詰まっていない方も、流れを知っておくと判断しやすくなるはずです。
滞納の初月は、電話やメールでの督促が中心になります。管理会社から入金の確認と、いつ払えるかの問い合わせが入る段階です。この時点で連絡を取って相談すれば、まだ柔軟に対応してもらえます。
2ヶ月目に入ると、書面での督促に切り替わります。内容証明郵便が届くこともあり、ここからは記録に残る手続きが始まったと考えてください。そして連帯保証人がいる場合には、このあたりで連絡がいきます。親や親族に立てている方にとっては、いちばん避けたい展開かもしれません。
3ヶ月目で、契約解除の通知が届きます。指定された期限までに滞納分を支払わなければ契約を解除する、という内容です。ここで支払えれば契約は継続しますが、応じられなければ解除が確定します。
その後は、部屋の明け渡しを求める訴訟に進みます。判決が出て、それでも退去しなければ強制執行です。裁判所の執行官が立ち会って荷物を運び出す手続きで、その費用も滞納者に請求されます。荷物の量にもよりますが、数十万円になることも珍しくありません。
つまり、退去して終わりではないのです。滞納分に加えて、訴訟の費用や強制執行の費用まで負担することになります。
家賃の滞納は信用情報に載るのか|保証会社の種類による違い
家賃の滞納が信用情報に記録されるかどうかは、契約している保証会社の種類で変わります。
信販系の保証会社は、信用情報機関に加盟しています。オリコやエポス、アプラスといった会社が該当し、これらはCICに加盟しているため、代位弁済が行われると信用情報に記録が残ります。代位弁済とは、保証会社が入居者に代わって大家に家賃を立て替えることです。
この記録が残ると、クレジットカードの審査や消費者金融の審査で不利に働きます。家賃を滞納しただけのつもりでも、実質的にはローンの延滞と同じ扱いになるわけです。
一方、独立系と呼ばれる保証会社は、信用情報機関に加盟していません。したがって代位弁済されても、CICやJICCに記録が残ることはないのです。
ただし、まったく影響がないわけではありません。独立系の保証会社の多くは、業界内の情報共有のための組織に加盟しています。LICC(一般社団法人全国賃貸保証業協会)と呼ばれる団体がその一つで、加盟する保証会社のあいだで滞納の情報が共有される仕組みです。つまり次に別の物件を借りようとしたとき、同じネットワークに属する保証会社であれば、過去の滞納が把握されることになります。
自分がどちらの保証会社と契約しているかは、賃貸借契約書や保証委託契約書で確認できます。会社名を調べれば、信販系かどうかはすぐに分かるはずです。
信用情報に記録が残っているかどうかを確かめたい場合は、各信用情報機関に開示請求ができます。
→ 信用情報の開示請求はどこに?CIC・JICC・KSCの違いと手数料・結果の読み方
家賃の滞納についてよくある質問
当サイトに寄せられる質問のうち、家賃の滞納に関するものをまとめました。
滞納1ヶ月でも退去になりますか
1ヶ月の滞納で退去を求められることは、まずありません。契約を解除するには貸主と借主の信頼関係が壊れたと認められる必要があり、1ヶ月ではその段階に至らないと判断されるのが一般的です。ただし督促は始まりますし、放置すれば次の段階に進みます。連絡を取って支払いの見通しを伝えておくと、その後の対応が変わってきます。
連帯保証人にはいつ連絡がいきますか
管理会社によって差はありますが、2ヶ月目あたりで連絡が入ることが多いようです。保証会社を利用している場合は、保証会社が立て替えたうえで請求してくるため、連帯保証人がいなければそちらへの連絡はありません。親や親族に知られたくないのであれば、その前に手を打つ必要があります。
住居確保給付金はどこに申請しますか
お住まいの自治体の自立相談支援機関が窓口です。市役所や区役所の福祉課で案内してもらえますし、社会福祉協議会が窓口になっている地域もあります。離職や廃業から2年以内の方、または個人の責任によらず収入が減少した方が対象で、収入と資産の基準もあります。申請から支給までに1ヶ月ほどかかるため、早めの相談が必要です。
家賃を滞納したまま引っ越せますか
物理的には可能ですが、滞納分の支払い義務は残ります。退去したあとも保証会社や管理会社から請求は続きますし、放置すれば訴訟に発展することもあります。それに次の物件を借りる際、保証会社の審査で過去の滞納が把握される可能性があります。引っ越しを考えているのであれば、滞納分をどう清算するかを先に決めておくほうが安全です。
保証会社から一括請求されたらどうなりますか
保証会社が家賃を立て替えた場合、その分は保証会社への債務になります。分割の相談に応じてもらえることもありますが、応じられなければ一括での請求です。支払えない状態が続けば、訴訟を起こされて給与や預金の差し押さえに至ることもあります。連絡を無視せず、支払いの意思と現状を伝えておくことが大切です。
まとめ|家賃が払えないときは、動ける時間のうちに手を打つ
家賃の滞納は3ヶ月が分かれ目になります。そこを超えると契約解除の手続きが始まり、選べる手段は一気に減ります。
いま1ヶ月目や2ヶ月目であれば、まず管理会社に連絡して分割を相談することから始めてください。離職や収入の減少が理由なら、住居確保給付金という制度もあります。家賃相当額が給付され、返す必要もありません。申請から支給までに時間はかかりますが、条件に当てはまるなら検討する価値は十分にあります。
すでに退去を迫られている、あるいは支援制度の要件に当てはまらない。そうした場合には、借りて払うという判断にも合理性があります。数ヶ月で返せる見込みがあるなら、退去して引っ越す費用よりはるかに小さい負担で済むためです。
ただし、収入が減って家賃そのものが払えなくなっているのであれば、借りて今月をしのいでも翌月また同じことが起きます。その場合は、家賃の安い物件への転居も含めて、公的な窓口に相談するほうが解決に近づきます。
どちらにしても、時間が経つほど選べる道は狭まっていきます。