5ちゃんねる(2ch)で「ブラックでも通る神金融」と評される一方、電話での対応が厳しい、督促がきついといった声も見られる消費者金融リンクス。
枠内の追加融資はいつから受けられるのか。増額審査の電話では何を聞かれるのか。この記事では、当サイトに寄せられた口コミと、実際にリンクスを利用して増額まで経験した方の体験談をもとに整理します。
本記事の監修者:南 圭介(ファイナンシャルプランナー、日本FP協会所属)
※当コンテンツの内容はお金を借りる相談所に寄せられた口コミと取材による独自の見解です。審査通過を保証するものではないことを予めご了承ください。
リンクスの枠内追加融資|4回以上の返済実績が目安
リンクスの枠内融資は、他社のように申し込みフォームから手続きして終わり、という形にはなりません。限度額の範囲内であっても、そのつど審査が行われます。
枠内融資を受けるには4回以上の返済実績が目安
当サイトに寄せられた口コミを見るかぎり、3回目の返済直後に申し込んで否決され、4回目を終えてから電話したところ可決されたという報告があります。返済の回数そのものが、ひとつの判断材料になっているようです。
※この目安は、当サイトに寄せられた口コミや体験談をもとにした独自の判断です。実際の審査基準は公表されていません。
どこまで返済が進んでいるかも見られる
回数だけでなく、残っている金額も審査に影響しているようです。
借入額の半分ほどまで返した段階で可決されたという声が複数ある一方、他社からの借入件数が多い方の場合は、10万円の枠のうち7万円まで返済してようやく通ったという報告もあります。
つまり、枠が空いていれば借りられるわけではなく、どれだけ返したかを見られているということになります。
枠内融資でもJICCは照会される
リンクスでは、枠内の追加融資であっても信用情報が照会されます。
枠内でも審査はある。他社が増えてると普通に落ちる
前回の契約から他社借入が急に増えていれば、返済が回っていないと判断されることになります。この場合、追加の融資が否決されるだけでなく、残債の一括返済を求められる可能性もあるようです。
そして、返済の遅れがある状態では、枠内であってもまず通りません。1日でも延滞していれば審査の対象外になると考えておいたほうがよさそうです。
リンクスの増額審査|20万円が目安と電話ヒアリングの内容
リンクスの増額は、マイページからの申請に対応していません。電話での相談のみという、昔ながらの形が残っています。
リンクスの増額は20万円が天井。申し込みは電話のみ
初回は5万円から9万9,000円の枠になることが多く、そこから返済を重ねて20万円まで伸びたという報告が複数あります。半年以上の実績を積んだ段階で申し込むケースが多いようです。
それ以上の金額を必要とする場面では、リンクスで増額を待つより別の手段を考えることになります。
電話で聞かれる内容
増額の電話をかけると、担当者から立て続けに質問が飛んできます。利用者の報告によれば、次のような内容です。
・なぜ増枠したいのか、その資金を何に使うのか
・他社からの借入はどうなっているか、返済は進んでいるか
・ギャンブルに使っていないか
踏み込んだ質問が続くため、戸惑う方もいるようです。ただ、これは返済能力と資金使途を確認するための手順でもあります。
ここで言いよどんだり、事実と違うことを答えたりすると、審査には不利に働きます。冠婚葬祭が重なった、車検の費用が必要になったというように、具体的で遊興費ではない理由を落ち着いて伝えることが通過につながります。
増額時の必要書類
健康保険証の新規発行が終了したことに伴い、在籍の確認に使う書類が変わっています。
・給与明細(直近2ヶ月分) 社会保険料が控除されていることが確認されます
・源泉徴収票 申告した年収とJICCのデータが照合されます
申し込みの前に手元に揃えておくと、やり取りが一度で済みます。
リンクスを利用した30代男性の体験談(岩手県・正社員)
ここからは、実際にリンクスを利用し、枠内融資と増額の両方を経験した方の体験談をご紹介します。
30代・男性、岩手県。正社員として勤続9年、年収520万円。社会保険に加入、社宅で一人暮らしをしています。4年前に自己破産を経験し、現在は6件で111万円の借入があります。内訳はセントラル50万円、AZ19万円、アクア20万円、ビアイジ9万円、LINE3万円、そしてリンクス10万円です。
「3回目の返済が終わったタイミングで枠内の追加を申し込んだら、あっさり否決されました。それが4回目を返済した直後に電話をかけたら、すんなり3万円が通ったんです。回数を見ているんだろうなと感じました」
「枠内でも半分くらいまで返せば通るという話を聞いていましたが、自分の場合は10万円の枠のうち7万円まで返した段階でようやくでした。他社が6件ありますから、そのぶん慎重に見られたのだと思います」
「増額の電話は、正直きつかったですね。何に使うのか、他社の返済はどうなっているのか、ギャンブルはしていないか。関西弁で矢継ぎ早に聞かれて、事情聴取を受けているような気分でした。ただ、ここで言葉に詰まるとまずいと思ったので、必要な理由をはっきり伝えるようにしました」
「一度、返済をうっかり忘れて1日放置したことがあります。朝の9時過ぎには個人名の携帯から着信があって、今日中に払えますねと強い調子で詰められました。大手のように、お忘れではないですかという通知ではないんです」
自己破産から4年、他社6件で111万円という状況でも枠内融資と増額が通っているのは、勤続9年の正社員という属性が効いていると考えられます。年収520万円であれば総量規制の上限は約173万円なので、まだ余地が残っていたことも大きいでしょう。
電話での質問が厳しく感じられるのは、機械的なスコアリングではなく、担当者が直接状況を確認しているためです。大手では自動的に弾かれる条件の方でも相談の余地があるのは、この方式だからこそとも言えます。
一方で、返済の遅れに対する反応は早いようです。1日でも遅れると連絡が入るという報告は複数あり、延滞を軽く考えないほうがよさそうです。
リンクスの督促|1日の遅れでも連絡が入る
返済の期日を守れなかったときの対応についても、口コミが集まっています。
返済日を過ぎると当日中に連絡が入る。無視すると勤務先へ電話が入ることも
連絡は担当者の個人名の携帯からかかってきます。会社名を名乗らないので、周囲に知られる心配はありませんが、口調は大手の通知とは異なるようです。
そして、この連絡を無視し続けると、勤務先に電話が入るという報告があります。こちらも個人名でかけられるため、消費者金融からの連絡だと分かることはないとされていますが、職場に電話がかかってくること自体を避けたい方は多いでしょう。
返済が難しいと分かった時点で、こちらから連絡を入れておくほうが結果として楽になります。放置した場合と、事情を伝えて相談した場合とでは、対応がまったく違ってくるためです。
なお、延滞が61日以上続くと、信用情報に異動として登録されます。こうなると契約が終了してから5年間は記録が残り、他社の審査にも影響します。1日の遅れが即座に信用情報に載るわけではありませんが、放置すればそこに行き着きます。
→ 信用情報の開示請求はどこに?CIC・JICC・KSCの違いと手数料・結果の読み方
リンクスの増額が通らないときの選択肢|総量規制の確認と他社への申し込み
20万円という天井に達している、あるいは返済実績を積んでも増額が通らない。そうした段階では、リンクスで待ち続けるより他の道を探すほうが現実的です。
ただし、やみくもに申し込んでも結果は変わりません。まず自分の状況を確認するところから始めます。
まず総量規制の残り枠を確認する
他社に申し込む前に、自分にあといくらの余地が残っているかを確かめておくと、無駄な申し込みを減らせます。
貸金業者からの借入は年収の3分の1までと決まっているので、年収を3で割った金額から現在の借入総額を引いた分が、新たに借りられる上限の目安になります。年収300万円なら上限は100万円、年収450万円なら150万円です。
計算に入るのは消費者金融やクレジットカードのキャッシング枠からの借入で、クレジットカードのショッピング利用やリボ払い、後払い決済サービスの残高は含めません。これらを足して計算すると、実際より枠がないと誤解してしまいます。
リンクスの増額が通らない理由が、枠の埋まり具合にあることも少なくありません。枠内融資でもJICCが照会されるわけですから、他社が増えていれば、そこで止まっているという可能性があります。
→ 他社借入があってもセントラルは借りられる?件数・総額別の審査傾向と5人の実例
枠が残っているなら他社への申し込みを検討する
枠に余裕があるのなら、リンクスの増額を待つより他社に申し込むほうが早く済みます。
リンクスで行き詰まった層の受け皿になりやすいのはアロー・アルコシステム・フクホー
アロー
他社で断られた直後でも通過報告が多く、申し込みから数時間で振り込みまで進んだ声が目立ちます。手続きはWEBで完結し、在籍確認の電話も原則ありません。初回は10万円から30万円が目安なので、リンクスの20万円を超える枠が出る可能性もあります。

アルコシステム
朝に申し込んで昼過ぎには振り込まれたという報告が目立つ、スピードに定評のある会社です。他社借入5件で総量規制ぎりぎりという状態でも通った事例があり、件数が積み上がってからでも相談できます。電話での確認はありますが、増額時の在籍確認は原則として行われません。

フクホー
大阪の老舗で、他社に断られたあとの選択肢として名前が挙がります。初回は9万9,000円前後が目安です。ただし契約書類を郵送でやり取りするため、融資までに1週間ほどかかります。急ぎの資金には向きませんが、時間に余裕があるなら相談する価値はあります。
各社の詳しい条件や口コミは、以下の記事でまとめています。
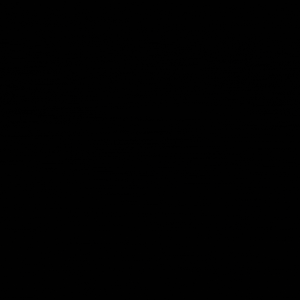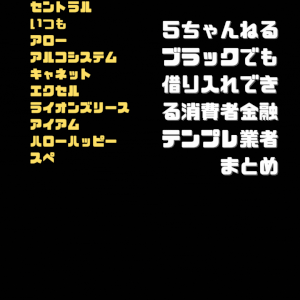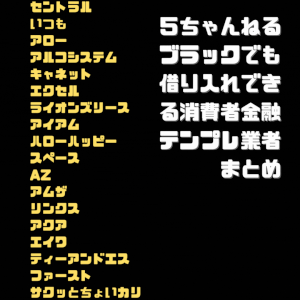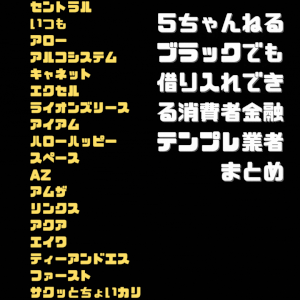
→ 5ちゃんねるテンプレ業者20選|独自審査の特徴と郵送物、在籍確認、融資額、口コミまとめ
枠を超えているならおまとめを検討する
総量規制の上限をすでに超えている場合、通常の借入はどこでもできません。リンクスの増額が通らないのも、他社を回っても結果が変わらないのも、理由はここにあることが少なくないのです。
この状態で選べるのが、貸金業法に基づくおまとめローンです。他社への返済だけを目的とした商品で、総量規制の例外として設計されているため、年収の3分の1を超えていても契約できます。借入先が1社にまとまれば返済日は月1回になりますし、借入額が100万円を超えれば上限金利も下がります。テンプレ業者の中では、いつも、アロー、フクホーの3社が扱っています。
リンクスのように督促の連絡が早い会社を複数抱えている状態であれば、一本化することで日々の負担そのものが軽くなるという面もあります。
→ 多重債務を一本化するおまとめローン|総量規制の例外と中小消費者金融3社の比較
なお、短期間で他社に申し込む際は2社までにとどめておくと安心です。申し込みの記録は信用情報に6ヶ月残るため、短期間に何社も申し込むと、それだけで審査に通りにくくなります。
※申込件数の目安は、当サイトに寄せられた口コミや体験談をもとにした独自の判断です。
リンクスの枠内・増額に関するよくある質問
当サイトに寄せられる質問のうち、リンクスの枠内融資と増額に関するものをまとめました。
枠内追加や増額は、申し込んだその日に振り込まれますか
平日の午前中に申し込めば、即日の融資が期待できます。午前11時頃に電話をして必要書類をメールで送ったところ、午後2時過ぎには振込が完了していたという報告があります。ただし午後以降の申し込みや、書類に不備があった場合は翌営業日以降になるため、早めに動いておくと確実です。
増額審査の申し込みはネット(マイページ)からできますか
いいえ、増額の相談は電話のみの受付です。リンクスは電話でのヒアリングを重視する方針を続けています。ネットで完結させたい方には手間に感じられるかもしれませんが、直接状況を説明できるぶん、柔軟に判断してもらえる余地もあります。
リンクスは最大いくらまで増額できますか
現時点では20万円がひとつの天井とされています。初回は5万円から9万9,000円の枠になることが多く、半年以上の返済実績を積むことで20万円まで伸びたという報告が複数あります。それ以上の金額が必要な場合は、他社への申し込みやおまとめローンを検討する段階だと考えてよさそうです。
枠内融資を受けるなら、リンクスとセントラルのどちらが通りやすいですか
返済実績を積んでいる方であればセントラル、他社の件数が多い方であればリンクスという使い分けになります。5chでもよく比較される2社ですが、利便性やスピードの面ではセントラルが上です。一方で、他社の件数が多くセントラルでは厳しいという方でも、電話でのやり取りを通じて枠内融資に応じてもらえたという報告があるのがリンクスの特徴です。ただし増額は20万円が上限なので、それ以上が必要なら他社の検討を。
返済が1日遅れただけでも連絡は来ますか
当日中に連絡が入るという報告が複数あります。担当者の個人名の携帯からかかってくるため、周囲に消費者金融からの連絡だと分かることはありません。遅れそうだと分かった時点でこちらから連絡を入れておくほうが、対応はスムーズになります。
まとめ|リンクスの枠内・増額を狙うなら実績と書類を揃えてから
リンクスの枠内融資は4回以上の返済実績が目安で、どこまで返済が進んでいるかも見られます。増額は20万円が天井で、申し込みは電話のみ。そして電話では、資金の使い道や他社の状況について踏み込んだ質問を受けることになります。
枠内は4回以上の返済実績、増額は20万円が天井。延滞があるとどちらも通らない
いずれの場合も、返済の遅れがあれば審査の対象外になると考えておいたほうがよさそうです。1日の延滞でも連絡が入る会社ですから、期日は守るつもりで利用することになります。
増額が通らない、あるいは20万円では足りない。そうした段階に来ているなら、まず総量規制の枠がどれだけ残っているかを確かめてみてください。枠が残っていればアローやアルコシステム、フクホーといった選択肢がありますし、超えているのであればおまとめで一本化するという道もあります。
複数の会社から督促を受ける状態が続いているなら、借入先を1社にまとめるだけでも、毎日の負担はかなり軽くなるはずです。