アクアで枠内融資はできるのか。増額の条件はどうなっているのか。
この記事では、お金を借りる相談所に寄せられた口コミとアクアへの取材をもとに、追加の借入と増額の条件や流れを解説します。
結論からお伝えすると、枠内融資も増額も3回の返済実績が目安になります。枠内であれば5万円から10万円以上の残枠があることが条件です。申し込みは電話が中心で、収入を証明する書類の提出を求められることもありますが、タイミングが合えば当日中の融資も可能です。
本記事の監修者:南 圭介(ファイナンシャルプランナー、日本FP協会所属)
※当コンテンツの内容はお金を借りる相談所に寄せられた口コミと取材による独自の見解です。審査通過を保証するものではないことを予めご了承ください。
アクアの枠内借入と増額(増枠)の違い
まず、言葉の意味を整理しておきます。
枠内は残枠の範囲で借りること、増額は限度額そのものを引き上げること
枠内融資というのは、すでに契約している融資枠の中で再び借入を行うことです。たとえば限度額が30万円で10万円を借りている場合、残りの20万円が枠内として使えます。
一方の増額は、限度額そのものを引き上げる手続きになります。契約した枠をすべて使い切っていて、さらに借りたい場合に必要です。
| 項目 | 枠内借入 | 増額(増枠) |
|---|---|---|
| 目的 | 残枠の範囲で借りる | 限度額を引き上げたい |
| 審査 | 簡易的(再審査あり) | 新たな与信審査 |
| 必要書類 | 場合により給与明細 | 原則として収入証明あり |
| 所要時間 | 即日も可 | 即日も可(審査次第) |
どちらも審査は行われますが、増額のほうがハードルは高くなります。
アクアの枠内融資の条件|3回の返済実績と5〜10万円以上の残枠
枠内で追加の借入をするには、一定の返済実績と残枠が必要になります。
3回以上の返済実績と、5万円から10万円以上の残枠が目安
残枠については、5万円以上あれば対応してもらえたという声がある一方、10万円必要だと言われたという報告もあります。属性や申し込みの時期によって判断が分かれるようです。
※条件の目安は、当サイトに寄せられた口コミをもとにした独自の判断です。実際の基準は公表されていません。
一方で、次のような状況では枠内であっても審査に通りません。
- 他社からの借入が急に増えている
- 過去に延滞や返済の遅れがある
- 総量規制(年収の3分の1)を超えてしまう
アクアではJICCへの照会が定期的に行われています。一度通ったからといって、次回も同じように通るとは限りません。
前は借りられたのに今回は断られた、という状況はここから生まれます。信用情報の状態を良好に保っておくことが、結果として枠内融資の使いやすさにつながるわけです。
アクアの増額(増枠)審査の条件と申し込みの流れ
増額の審査では、枠内融資よりも踏み込んだ確認が行われます。
申し込みは電話のみ。希望額をはっきり伝えることが大切です
申請できる条件として挙げられるのは、3回以上の正常な返済実績があること、あるいは10万円以上を完済していることです。
アクア3回払ってれば15万まで速攻で増額できた
10万返し終わったタイミングで増枠の相談ができた
※返済回数の目安は、当サイトに寄せられた口コミをもとにした独自の判断です。
申し込みから振込までの流れは次のとおりです。
返済実績を満たしたうえで、アクアに電話をかけます。
オペレーターから条件や他社の状況について質問を受けます。
給与明細や源泉徴収票など、提出する書類の説明があります。
メールなどで送ります。
通過すれば契約内容の説明があり、指定の口座へ振り込まれます。
審査の状況によっては、申し込んだ当日に増額と融資まで進むこともあります。平日の午前中に連絡すると即日で対応してもらえる可能性が高くなるので、時間帯も意識しておくとよさそうです。
希望額を明確に伝えることです。いくらほしいのかを曖昧にすると、審査が進みにくくなります。
電話での申し込みには、押さえておきたい点があります。
欲しい額を伝えてから審査される。6万欲しいって言えば6万で審査される感じだった
オペレーターの対応は事務的ですが丁寧だという声が多く、構えずに話せば問題ありません。ただ、希望額に応じて審査の対象が決まるため、いくら必要なのかを事前に決めておくことになります。
なお、増額が認められなかった場合でも、枠内融資で対応してもらえることがあります。残枠が5万円以上あれば、そちらを案内されることもあるので、断られた時点であきらめずに相談してみてください。
アクアの増額に必要な書類|給与明細と源泉徴収票
増額の審査では、収入を証明できる書類の提出が求められます。
年末年始は最新の源泉徴収票が必須になる傾向があります
| 書類名 | 内容/用途 |
|---|---|
| 給与明細 (直近2ヶ月分) | 現在の収入状況を確認 |
| 源泉徴収票 | 年間収入の証明(年末年始に求められることが多い) |
| 住民税決定通知書 | 個人事業主や自営業者の場合に代替書類として |
12月から1月にかけての時期は、前年の源泉徴収票が新しくなるタイミングです。この時期の申し込みでは、最新のものを求められると考えておいたほうがよさそうです。
一方で、書類の提出が不要だったという報告もあります。
電話だけでサクッと通った。特に書類も求められなかった
こうしたケースには、過去にすでに書類を提出している、増額の金額が少額である、勤続年数や収入が安定しているといった条件が重なっていると考えられます。
ただし例外的な扱いと捉えておくほうが安全です。申し込みの前に、最新の給与明細と源泉徴収票を手元に用意しておけば、やり取りが一度で済みます。
アクアはいくらまで増額できる?|30〜40万円が上限の目安
アクアは利用の実績に応じて融資枠が育ちやすい会社とされています。実際、多くの利用者が増額を経験しているようです。
初回は5〜9.9万円。返済を重ねて30〜40万円まで育つケースが多い
初回の融資額は5万円から9万9,000円で始まる方がほとんどです。そこから返済実績を積むことで、30万円から40万円まで増えたという報告が複数あります。
9.9→20→30と順調に増えて、今では40まで枠が育った
70万円に到達したという声もごくわずかにありますが、かなり稀なケースと考えておくほうがよいでしょう。当サイトに寄せられた事例では30万円から40万円で止まるパターンが最も多く、50万円を超えるのは少数派です。
※上限の目安は、当サイトに寄せられた口コミをもとにした独自の判断です。
増額の審査では、JICCの信用情報が参照されます。確認されるのは次のような点です。
- 他社からの借入件数と残高
- 延滞や返済の遅れの履歴
- 増額後に総量規制を超えないか
アクアって総量ギリギリまでは貸してくれないけど、他社が増えてなければ普通にいける
裏を返せば、他社の借入が増えていたり延滞の履歴があったりすると、増額はかなり厳しくなります。
アクアで限度額を育てたいのであれば、延滞をしないこと、他社の借入を増やさないこと、返済実績を着実に積むこと。この3つを意識して使い続けることになります。
審査が甘いというより、実績と信用を積み上げた人には応えてくれる会社だと捉えるのが実態に近いようです。
アクアで増額に成功した人の傾向|属性と時系列の実例
実際に増額できた方の体験談から、通過しやすい傾向を整理しました。
| 項目 | 増額できた方に見られる傾向 |
|---|---|
| 雇用形態 | 正社員や派遣社員が多い |
| 年収 | 300万円から450万円が中心 |
| 勤続年数 | 1年以上 |
| 過去の金融事故 | 自己破産から1年以上が経過していれば成功例あり |
| 他社借入 | 延滞がなければ4社以上でも通った例あり |
自己破産後にアクア10→15→25まで増額できた。他社4件あっても返済遅れがなければ大丈夫でした
この方の場合、増額までの流れは次のようになっています。
- 2024年7月 / 自己破産
- 2024年8月 / アクアで初回10万円が可決
- 2024年12月 / 15万円に増額
- 2025年4月 / 20万円に増額
- 2025年7月 / 25万円に増額
自己破産の翌月に初回の融資を受け、そこから半年から1年かけて段階的に増えています。一度に大きく増やすのではなく、返済を重ねながら少しずつ伸ばしていく形です。
そのほかの利用者の声も紹介します。
3回返済でいきなり15万まで枠が広がった
電話口で話すだけ、書類は明細だけだった
延滞1日でもあったらダメで、そこから3回返済が必要になった
欲しい金額を伝えたらそのまま審査してくれた
口コミにあるように、延滞があると実績がリセットされる扱いになるようです。1日の遅れでも影響するという点は、押さえておきたいところです。
アクアの40万円では足りないときの選択肢|総量規制の確認と他社の併用
アクアは返済実績を積めば枠が育つ会社です。初回9万9,000円から始まって40万円まで伸びたという報告もあります。
ただ、その40万円あたりが上限になりやすいという点は、あらかじめ知っておきたいところです。50万円を超えた例は少数派ですし、70万円となるとかなり稀になります。
もうひとつ、手続きの面でも制約があります。増額の申し込みは電話のみで、受付は営業時間内に限られます。土日や夜間に急な出費があっても、アクアでは対応できません。
ここからは、アクアを使い続けながら足りない部分をどう補うかを整理します。乗り換えるという話ではなく、併用して使い分けるという考え方です。
まず総量規制の残り枠を確認する
他社に申し込む前に、自分にあといくらの余地が残っているかを確かめておくと、無駄な申し込みを減らせます。
貸金業者からの借入は年収の3分の1までと決まっているので、年収を3で割った金額から現在の借入総額を引いた分が、新たに借りられる上限の目安になります。年収300万円なら上限は100万円、年収450万円なら150万円です。
計算に入るのは消費者金融やクレジットカードのキャッシング枠からの借入で、クレジットカードのショッピング利用やリボ払い、後払い決済サービスの残高は含めません。これらを足して計算すると、実際より枠がないと誤解してしまいます。
アクアについては、総量規制ぎりぎりまでは貸さないという口コミがあります。つまり、上限に近づくほど増額は通りにくくなるわけです。枠に余裕があるうちに他社で枠を作っておくという考え方もできます。
→ 他社借入があってもセントラルは借りられる?件数・総額別の審査傾向と5人の実例
枠が残っているなら他社への申し込みを検討する
枠に余裕があるのなら、アクアの増額を待つより別の会社で新たに枠を作るほうが早く済みます。
9.9万円の枠を複数抱えている層の受け皿になりやすいのはアロー・アルコシステム・フクホー
アロー
他社で断られた直後でも通過報告が多く、申し込みから数時間で振り込みまで進んだ声が目立ちます。手続きはWEBで完結し、在籍確認の電話も原則ありません。初回は10万円から30万円が目安なので、アクアの初回枠より大きく出る可能性があります。

アルコシステム
朝に申し込んで昼過ぎには振り込まれたという報告が目立つ、スピードに定評のある会社です。他社借入5件で総量規制ぎりぎりという状態でも通った事例があり、件数が積み上がってからでも相談できます。アクアと同じく電話での確認はありますが、増額時の在籍確認は原則として行われません。

フクホー
大阪の老舗で、他社に断られたあとの選択肢として名前が挙がります。初回は9万9,000円前後が目安です。ただし契約書類を郵送でやり取りするため、融資までに1週間ほどかかります。急ぎの資金には向きませんが、時間に余裕があるなら相談する価値はあります。
各社の詳しい条件や口コミは、以下の記事でまとめています。
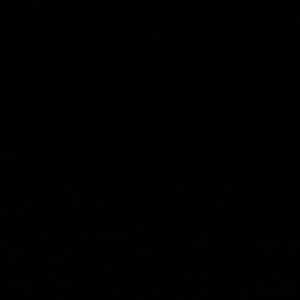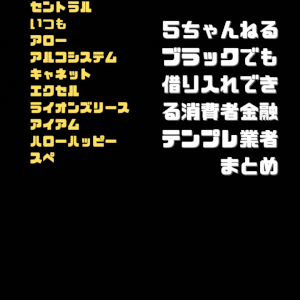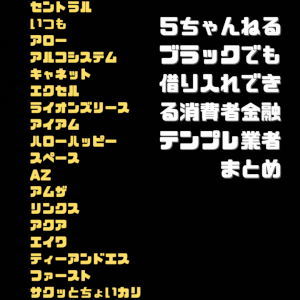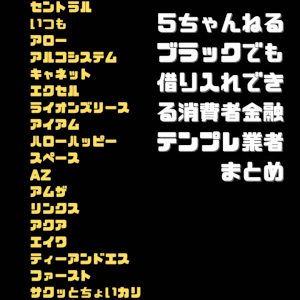
→ 5ちゃんねるテンプレ業者20選|独自審査の特徴と郵送物、在籍確認、融資額、口コミまとめ
枠を超えているならおまとめを検討する
総量規制の上限をすでに超えている場合、通常の借入はどこでもできません。アクアの増額が通らないのも、他社を回っても結果が変わらないのも、理由はここにあることが少なくないのです。
この状態で選べるのが、貸金業法に基づくおまとめローンです。他社への返済だけを目的とした商品で、総量規制の例外として設計されているため、年収の3分の1を超えていても契約できます。借入先が1社にまとまれば返済日は月1回になりますし、借入額が100万円を超えれば上限金利も下がります。テンプレ業者の中では、いつも、アロー、フクホーの3社が扱っています。
→ 多重債務を一本化するおまとめローン|総量規制の例外と中小消費者金融3社の比較
なお、短期間に申し込む会社は2社までにとどめておくと安心です。申し込みの記録は信用情報に6ヶ月残るため、何社も続けて申し込むと、それだけで審査に通りにくくなります。
※申込件数の目安は、当サイトに寄せられた口コミや体験談をもとにした独自の判断です。
アクアの増額についてよくある質問
当サイトに寄せられる質問のうち、アクアの増額に関するものをまとめました。
何回返済したら増額を申請できますか
3回以上の返済実績があれば相談できるという報告が多く見られます。10万円を完済したあとに増額できたという声もあり、回数だけでなく返済した金額や期間も判断に影響していると考えられます。
増額の申請に在籍確認はありますか
基本的に勤務先への電話は行われていないようです。ただし属性によっては例外的に確認が入る可能性もあるため、心配な方は申し込みの際にオペレーターへ相談しておくと安心です。
他社の借入が増えていると増額は厳しいですか
はい、断られる可能性が高くなります。特に総量規制を超える場合や、他社で延滞がある場合は通過が難しくなります。アクアはJICCへの照会を定期的に行っているため、前回から状況が変わっていれば判断も変わります。
増額の希望額は先に伝えるべきですか
はい、電話での申し込み時に必ず伝えてください。10万円出たらいいな、といった曖昧な伝え方ではなく、何万円希望ですと明確にすることで審査の対象額が決まります。
電話以外で増額を申請できますか
現時点では電話での申し込みが基本です。メールやWebのフォームには対応していません。オペレーターの対応は丁寧だという声が多いので、構えずに相談してみてください。
増額を申請して落ちたら、次はいつ申請できますか
明確な決まりはありませんが、次の3回の返済以降が目安になります。延滞した場合はそこから3回の返済が必要になったという声もあり、実績がリセットされるイメージで考えておくとよさそうです。
増額審査の結果はどれくらいでわかりますか
早い場合は10分から30分ほどで電話がかかってきて、当日中に入金された例もあります。ただし書類の確認に時間がかかることもあるため、午前中の申し込みがスムーズです。
増額を断られたら枠内融資はできますか
残枠が5万円以上あれば、枠内融資で対応してもらえる場合があります。電話でのやり取りの中で、オペレーターから提案されることもあるようです。
まとめ|アクアの増額は3回の返済実績と残枠の確保から
ここまでの内容を整理します。
枠内融資には3回以上の返済実績と、5万円から10万円以上の残枠が必要です。増額についても3回以上の正常な返済、あるいは10万円以上の完済が目安になります。
申し込みは電話のみ。希望額を明確に伝えることが、審査をスムーズに進めるうえで大切になります。必要書類は給与明細と源泉徴収票で、年末年始は最新のものを求められる傾向があります。
増額が通りやすい状態を保つために、次の点を押さえておいてください。
- 3回以上の正常な返済実績があること
- 借入残高に対して5万円以上の残枠があること
- 他社の借入が急に増えていないこと
- 過去半年以内に延滞やトラブルがないこと
- 希望する金額が明確に決まっていること
- 収入を証明する書類を準備してあること
40万円が上限になるなら、他社で枠を作るほうが早いこともあります
アクアは実績を積めば枠が育つ会社ですが、30万円から40万円あたりで止まることが多いようです。それ以上の金額が必要になったときや、電話の受付時間外に資金が要る場面では、アローやアルコシステム、フクホーといった会社を併用するという選択肢もあります。
まずは総量規制の枠がどれだけ残っているかを確かめたうえで、必要に応じて検討してみてください。
アクアの審査基準や在籍確認については、以下の記事でまとめています。
→ アクアってどんな消費者金融?審査の流れと審査時間、在籍確認の電話、口コミ評判まとめ